
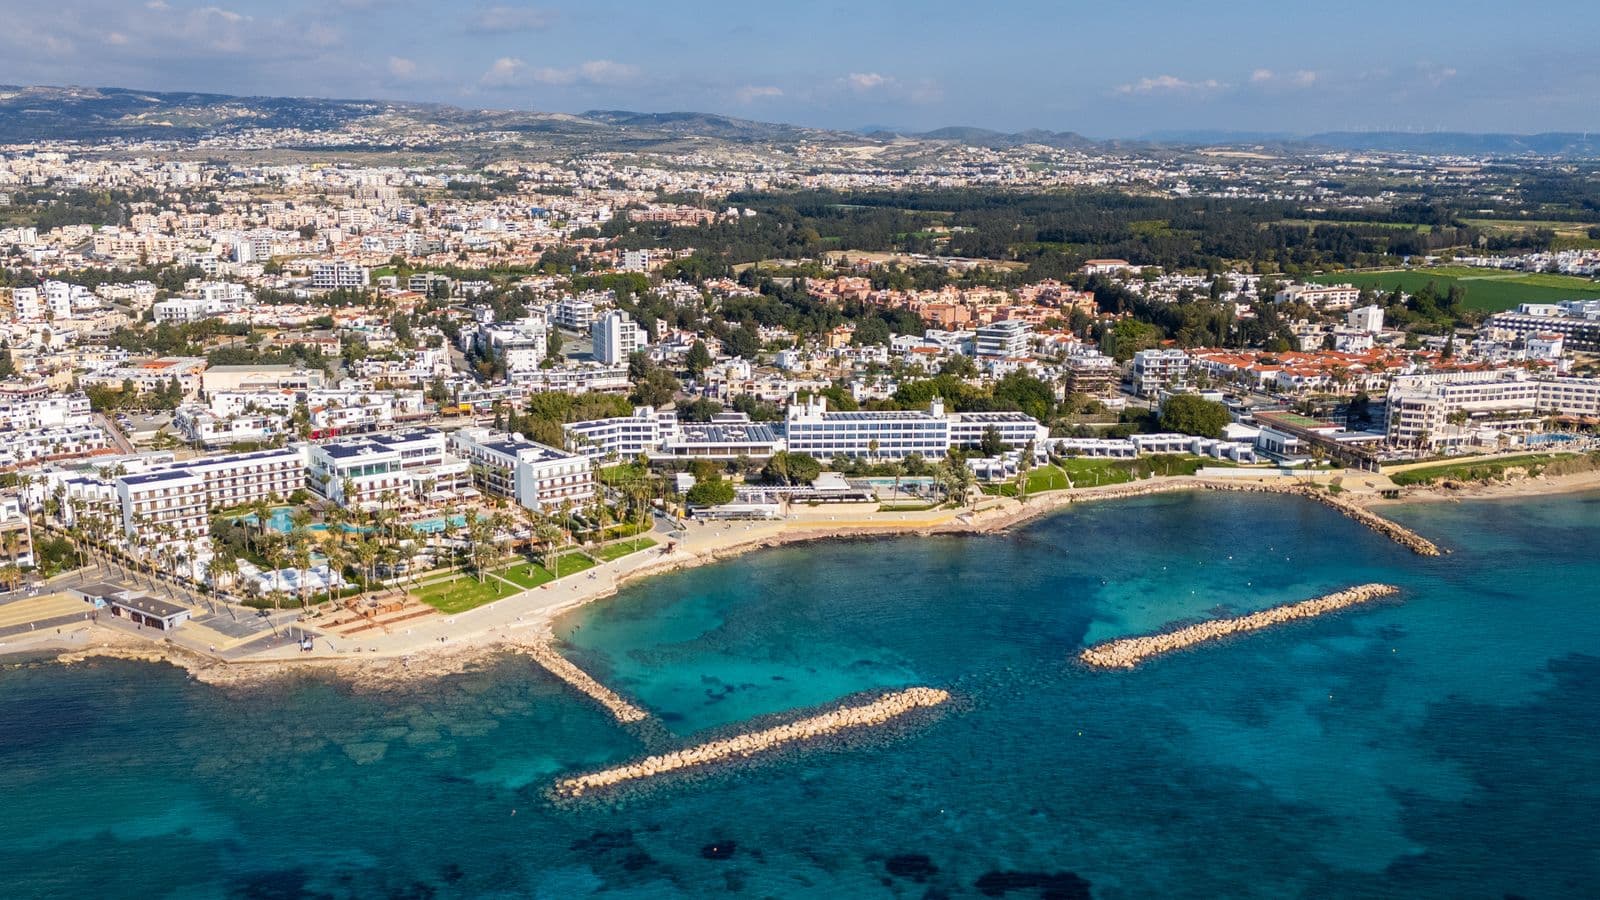
2025年、キプロスの不動産取引のおよそ4割を外国人買い手が占めた。だからあなたが弁護士や銀行員、土地登記官と話すとき、驚かれることは何もない。契約書は英語で作成される。法制度はイギリス法(コモンロー)の系譜を引く。そしてこの島は地中海の中でも屈指の買い手保護制度を備えており、その中核が「特定履行(specific performance)」という裁判所命令だ。詳しくは後述する。
もう一つの朗報はスピードだ。権原(タイトル)に問題のない中古住宅なら、予約から鍵の受け渡しまで8〜10週間で済むこともある。フランスやイタリアでこれを真似るのは難しい。英国、イスラエル、ドイツ、レバノン、そして湾岸諸国から毎年買い手を引き寄せている理由の一つがここにある。
税金よりも予算を左右するのは立地だ。リマソルはパフォスの同等物件よりおよそ3割高い。ラルナカはここ数年、アパート価格が二桁の伸び率で追い上げてきた。ニコシアが安いままなのは観光客が寄りつかないからで、住んでいるのは地元の人々だ。
以下では手続き全体を追っていく。誰が何を買えるのか、非EU国民向けの許可はどう機能するのか、弁護士は何を確認すべきか、資金はどう動くのか、そしてすべての費用を積み上げると購入コストはいくらになるのか。物件情報や市況データを探しているなら、まずキプロス不動産ページをご覧になってから戻ってきてほしい。
最初の分かれ道:あなたはEUパスポートを持っているか
EU・EEA市民は、キプロス人と全く同じ条件で不動産を購入できる。許可も、所有できる住宅数や土地面積の上限も、審査も一切ない。ドイツ人でもポーランド人でもギリシャ人でも、次の項は読み飛ばして構わない。
非EU国民——ブレグジット後の英国人もここに含まれる——は「外国人による不動産取得法(Acquisition of Immovable Property (Aliens) Law)」の適用を受ける。植民地時代にさかのぼる法律だが、いまも自分名義で登記できるものを左右している。実際の制限はこうだ。アパートか一戸建てを1軒、あるいは建築用地を1区画、土地面積は4,000平方メートルまで。夫婦は1買い手として扱われるので、名義を分けて配偶者と2軒分の枠を得ることはできない。
非EU国民が2軒目のキプロス物件を望む場合、キプロス法人を通じて構造化するか、成人した子ども名義で登記する買い手もいる。どちらの経路にも独自の税務・相続上の帰結が伴うので、決める前に専門家の助言に相応の予算を割くべきだ。ほとんどの人にとって、良い物件を1軒持つというのが正直な答えになる。
先に進む前に一つ線引きをしておく。本稿はすべてキプロス共和国に関するものだ。1974年以来トルコの占領下にある島北部の不動産は、まったく別の、法的にも係争中の権原制度の下にあり、1974年以前の所有権をめぐる争いはいまも係属している。あの地域の割安な価格には、どんな弁護士も保険をかけられない権原リスクが付いてくる。この手順はグリーンライン以北には当てはまらないし、そもそもそこで購入することには慎重であるべきだと私たちは考える。
取得許可——騒ぐほどのことではない
「許可」という言葉に及び腰になる人は多いが、その必要はない。キプロスがこの制度を残しているのは、ほぼ慣習によるものであり、まっとうな買い手がこれで足止めされた例は近年ない。
実際の流れはこうだ。契約に署名した後、弁護士が物件所在地の地区行政局(District Administration)に申請書を提出する。承認権限は長年閣僚評議会(Council of Ministers)にあったが、その後現場に委譲された——それだけこの判断が形式的なものになっているということだ。申請書にはパスポートの写し、契約書、簡単な財産申告書、物件の詳細が含まれる。経歴に問題がなければ承認は既定路線であり、却下例はキプロスの弁護士でさえ最近の事例を挙げるのに苦労するほど稀だ。地区の滞留状況によって、決定までは数週間から数か月かかる。
ここが多くの買い手が見落とす点だ。許可を待つ必要はない。契約に署名し、支払いを済ませ、鍵を受け取り、入居し、家具を入れ、望むなら賃貸に出してもいい。許可が関係してくるのは最後の最後、土地登記局(Land Registry)であなた名義に権原証書が登記される段階だけだ。ホテルの部屋でメールを更新し続ける人などいない。申請は静かに背後で進み、その間にあなたは実質的にすでにその家の持ち主として暮らしていく。
自分の弁護士を雇う——それも真っ先に
キプロスにはフランスやスペインのような公証人制度がない。取引を両当事者のために中立的に確認する国の役人はいない。開発業者側の弁護士は開発業者のために働き、売主の仲介業者は売主のために働く。だからこそ、独立した弁護士を——できれば本格的に物件を見て回る前に、遅くとも誰かに予約金を渡す前に——選任することが、最初にして最も重要な決断になる。
目安は購入価格の1%程度、安価な物件では定額の場合もある。これで手に入るのはデューデリジェンスだ:
- 売主が売却しようとしているものを実際に所有しているかを確認する、土地登記局での権原調査
- 物件に登記された抵当権・メモ(担保登記)その他の負担の有無の確認
- 増築部分を含め、実際に建てられたものと一致する都市計画・建築許可の確認
- 青田買い(オフプラン)の場合は、開発業者の財務状況の確認と、土地にかかる抵当権があれば銀行の権利放棄(ウェーバー)の取得
最後の一点は立ち止まって説明する価値がある。キプロスには2008年から2015年頃にかけて厳しい時期があり、開発業者がすでに銀行に抵当を入れた土地の上で住宅を売り、その後破綻するという事態が相次いだ。全額を支払い済みの買い手が、誰が何を所有しているのかを開発業者の貸し手と争う羽目になった。その後法律は改正され、宙に浮いた買い手の滞留案件も大方は解消されたが、教訓は変わらない——土地が他人の債務を抱えていないか確認し、抱えている場合は1ユーロも動かす前に銀行の書面による権利放棄を得ることだ。
弁護士が報酬に値するもう一つの仕事は、売主がその物件にかかる自らの税金を納め終えているかの確認だ。未払いの債務は後になって移転手続きを止めかねない。地味な作業だが、まさにきちんとやっておいてほしい種類のものだ。
まず予約、それから売買契約
物件が決まったら、通常の流れは予約契約と保証金——一般的に5,000〜10,000ユーロ——から始まる。これにより物件は市場から外れ、弁護士が調査する2〜4週間の猶予が生まれる。デューデリジェンスで問題が見つかった場合には保証金が返金されることを条件にすべきだ。まともな売主ならこれに反対しないし、反対する売主はそれだけで有益な情報を与えてくれたことになる。
売買契約書には、価格、家に残るもの、支払いスケジュール、遅延した場合の違約金付き引渡し日、新築物件の瑕疵担保責任など、交渉したすべてが盛り込まれる。弁護士が確認済みでも、草案は自分でも読むこと。ペルゴラや貯水タンクが含まれているかどうかなど、自分にとってしか重要でない点に気づけるのは自分だけだ。
2026年1月から、署名にかかる負担が一つ軽くなった。キプロスは2026年1月1日以降に署名される契約の印紙税を廃止した。それ以前に署名された契約は最大0.2%(高額購入では上限20,000ユーロ)の印紙税を負っていたが、これからの契約には一切かからない。
契約書は必ず土地登記局に預ける
この手続きこそ、キプロスが密かに評判の高い買い手保護であり、これを省くことは外国人買い手にとって最も高くつく失敗だ。
署名から6か月以内に、弁護士が地区土地局(District Lands Office)に契約書を預ける。預けられた契約書は、その物件の記録上の負担として残る。売主は他人に物件を売ることも、こっそり抵当に入れることもできなくなる。そして後で移転を拒んだ場合、裁判所は「土地売買(特定履行)法」に基づき移転そのものを命じることができる。あなたが手にするのは、二束三文の損害賠償訴訟ではなく、家そのものだ。
土地登記局への預託を示す受領証を弁護士からもらい、契約書と一緒に保管しておこう。万一紛争になったとき、「訴えて祈る」だけの状態と「裁判所が物件の移転をあなたに命じる」状態を分けるのは、その一枚の紙だ。
オフプラン(青田買い)の買い手にとって、この預託はさらに重要になる。自分のユニットの権原証書が存在するまでに1〜2年、分割払いを続けることになるからだ。預けられた契約書はその間、物件に対するあなたの権利であり、開発業者に対して行使可能で、登記簿を調べる誰の目にも見える。有能な弁護士なら当然これを行うが、念のため確認しておこう。
資金はどう動くか
中古物件では、おなじみのリズムになる。予約金、契約署名時に20〜30%程度、そして権原証書の移転時に残額。予約金と決済だけに圧縮する取引もあり、それでも問題ない。すべての資金は資金の出所を示す書類とともに、銀行の経路を通じて動くべきだ。キプロスの銀行はEUのマネーロンダリング対策規則を適用しており、時には二度尋ねてくる。
オフプランの支払いは建設の進捗に合わせて動く。典型的なスケジュールは、着手時に30%、建設の節目に連動した分割払い、そして引渡し時に残額という形だ。各段階は必ず認証された進捗に連動させ、暦の日付には連動させないこと。開発業者の草案が「現場に何が建っていようと四半期ごとに10%が発生する」となっているなら、それは署名する契約ではなく、交渉し直す契約だ。
貯蓄がポンド、ドル、シェケルで保有されているなら、為替レートは実質的なコスト項目になる。35万ユーロの購入で2%のスプレッドがあれば、それだけで7,000ユーロ——弁護士費用より高い——が静かに消える。最初の大きな送金の前に、自分の銀行のレートを専門の外貨サービスと比較しよう。決済まで数か月あるなら、フォワードレートの固定についても相談し、ユーロの変動で予算が狂わないようにしておくとよい。
キプロスの銀行口座は手続きの早い段階で開いておこう。公共料金や住宅ローンに必要になるし、口座がコンプライアンス審査を通過していれば国際送金も速く処理される。この面談には、妥当だと思う量より多くの書類を持って行くこと。それでも足りないことがある。
権原証書——ゴールライン
所有権が正式に移るのは、地区土地局であなた名義に権原証書が登記された時だ。本人が出向くか、弁護士が委任状(パワー・オブ・アトーニー)に基づいて代理し、移転税が支払われ、非EU国民は取得許可を提示し、そこであなたはキプロス共和国内の不動産の登記済み所有者として手続きを終える。
権原に問題のない中古物件なら、これは契約から数週間のうちに完了する。新築物件では数か月、時には数年遅れることもある。開発業者がプロジェクトから個別の権原証書を切り分ける必要があり、そのためには最終的な建築許可、完成証明書、そして土地登記局自身の処理が必要になるからだ。契約が土地登記局に預託されている限り、この遅れはキプロスでは普通のことであり、それ自体は危険信号ではない。それこそが、その保護が本来果たすべき役目を正しく果たしている状態だ。
2026年、キプロスで購入するとかかる費用
結論から言えば、キプロスの購入時課税はヨーロッパの水準に照らして軽く、しかも一つの購入に対してVATか移転税のどちらか一方しか課されない。両方が同時にかかることはない。
新築物件にはVATが19%かかる。主たる居住用にする場合は大きな優遇がある。最初の130平方メートルまではVAT5%となり、これは2023年に定められた価格・面積の上限——おおむね130平方メートル分の対象額が35万ユーロまで、物件全体でも47万5,000ユーロ・190平方メートルを超えないこと——を満たす場合に限られる。30万ユーロのアパートで言えば、税額が57,000ユーロになるか15,000ユーロになるかの差だ。条件として、実際にそこに住むこと、そして10年以内に売却または賃貸に出した場合は、国が優遇分の一部を回収する。
中古物件にVATはかからない。代わりに払うのは土地登記局の移転税で、段階税率になっている。最初の85,000ユーロまでは3%、85,000〜170,000ユーロは5%、それを超えると8%だ。長年続く二つの緩和措置がこの負担を和らげている。土地登記局はこの税率に50%割引を長年適用しており、共同名義の買い手は評価額を名義間で分割できるため、より多くの部分がより低い税率帯に入る。夫婦が40万ユーロの中古物件を共同名義で買う場合、割引後の税額はおよそ9,200ユーロで、単独名義の買い手が生の税率表で負う25,200ユーロとは大差がつく。
所有し続ける段階でこそ、キプロスは近隣諸国を大きく下回る。2017年に不動産税(Immovable Property Tax)が廃止されて以来、国レベルの年次不動産税は存在しない。残っているのは地方レベルの小さな負担だけで、ゴミ収集や下水道の自治体課金が年間数百ユーロ、加えて建物にプールや庭園などの共用施設があれば管理費がかかる程度だ。
残りの費用を積み上げると:
- 新築物件のVAT19%、または対象となる主たる居住用の最初の130㎡分についてはVAT5%
- 中古物件の移転税、3〜8%の段階税率、常設の割引により半額
- 印紙税:2026年1月1日以降に署名する契約についてはゼロ
- 弁護士費用、価格のおよそ1%
- 仲介手数料、キプロスでは慣習的に売主が負担
- 希望する場合の独立した調査・鑑定、築年数の古い住宅では数百ユーロを払う価値がある
総じて、中古物件の買い手は評価額と名義の分け方次第で価格に上乗せしておよそ2〜6%を見込んでおくべきだ。新築物件の買い手はVATさえ見込んでおけば、ほかはほとんど要らない。
見落とされがちなのが出口だ。キプロスは将来売却した際の利益に対し、譲渡益税(キャピタルゲイン税)を20%課す。個人控除やインフレ・確認済みの改良費用の控除で軽減される。購入コストではないが、それでも初日からスプレッドシートに入れておくべき数字であり、特に数年以内の買い替えを計画しているならなおさらだ。
融資——非居住者は実際どこまで借りられるか
キプロスの銀行は非居住者にも融資するが、計算は保守的だ。非居住者向けの融資比率(LTV)はおおむね50〜70%に収まるため、価格の少なくとも3分の1は現金で用意し、それに加えて前述のあらゆる費用も見込んでおく必要がある——手数料は融資対象にできないからだ。金利はユーロ圏で最も安い市場より高めで、返済期間は通常65歳か70歳を超えて設定できない。銀行が求める書類一式は、所得証明、納税申告書、預金残高証明、既存の債務、そして銀行が指定する鑑定人による物件評価——費用は自己負担だ。
うまくいかなかった案件から得た実践的な教訓が二つある。拘束力のある契約に署名する前に、原則承認(decision in principle)を取っておくこと。そして売主が受け入れてくれるなら、融資を条件とする契約にしておくこと。もう一つ、自国での借入も検討する価値がある。自国の資産を担保に資金を調達し、キプロスには現金購入者として現れる方が安くつく買い手もいる。売主は現金のオファーをより好意的に評価するし、キプロスの手数料や鑑定の手間もまるごと省ける。
不動産で永住権を手に入れる
キプロスには不動産と結びついた迅速な永住権(PR)制度がある。新築の居住用不動産にVATを含めて30万ユーロ以上投資し、海外からの安定した収入を示せば、数か月のうちにPRが下り、配偶者と扶養家族の子どもも対象になる。ヨーロッパに残る数少ない、閉鎖も大幅な値上げもされていない不動産連動型の居住権制度の一つだ。所得基準や更新の細かな条件も含め、残る選択肢と比較したものを2026年版ゴールデンビザ国ガイドにまとめている。
話がつながるように一つ警告しておく。この30万ユーロの制度は、開発業者から購入しVATを支払った新築物件でなければ対象にならない。どれだけ魅力的でも中古物件は対象外だ。永住権取得が計画に含まれるなら、ペヤ(Peyia)の築20年のヴィラに惚れ込む前に、新築か中古かをまず決めておくべきだ。
要点だけ
自分の弁護士を通して買うこと。契約書は例外なく6か月以内に土地登記局へ預けること。非EUの買い手は許可申請を出し、処理が進む間は普通に生活を続けて構わない。新築物件にはVAT19%か5%、中古物件には半額になった移転税がかかり、所有している限り国への年次課税は一切ない。地元で融資を受けるなら、良くて50〜70%の融資比率を見込んでおくこと。そしてエリアや賃貸ルール、いつか売る際のコストを検討し始めたら、この記事があえて省いた詳細はキプロス購入ガイドに載っている。
よくある質問
外国人はキプロスで不動産を完全所有できるか?
できる。フリーホールド(完全所有権)で、権原証書はあなた名義に登記される。EU市民にはいかなる制限もない。非EU市民は取得許可が必要で、土地4,000㎡までの物件1軒に限られるが、許可はほぼ既定路線で下り、審査中でも署名・支払い・入居ができるため、購入そのものを止めることはない。
キプロスでの購入にはどれくらい時間がかかるか?
権原に問題のない中古物件なら、予約から移転まで通常8〜10週間だ。オフプランは建設にかかる期間だけかかり、権原証書はさらに遅れて発行される。非EUの許可手続きは他のすべてと並行して進むため、実際には1日も加わらないことが多い。
キプロスの中古物件にVATはかかるか?
かからない。VATは初めて売却される新築物件に適用される。中古物件には代わりに土地登記局の移転税がかかり、現在は半額になった3〜8%の段階税率で、共同名義の買い手は評価額を分割してより低い税率帯に入れる。VATと移転税の両方が同時にかかる購入はない。
キプロスに年次不動産税はあるか?
国レベルではない。キプロスは2017年に不動産税(Immovable Property Tax)を廃止し、その後代わりの税は設けていない。所有者が払うのはゴミ収集や下水道の穏やかな自治体課金と、管理された複合施設の場合の共益費で、合計しても年間おおむね数百ユーロだ。


