
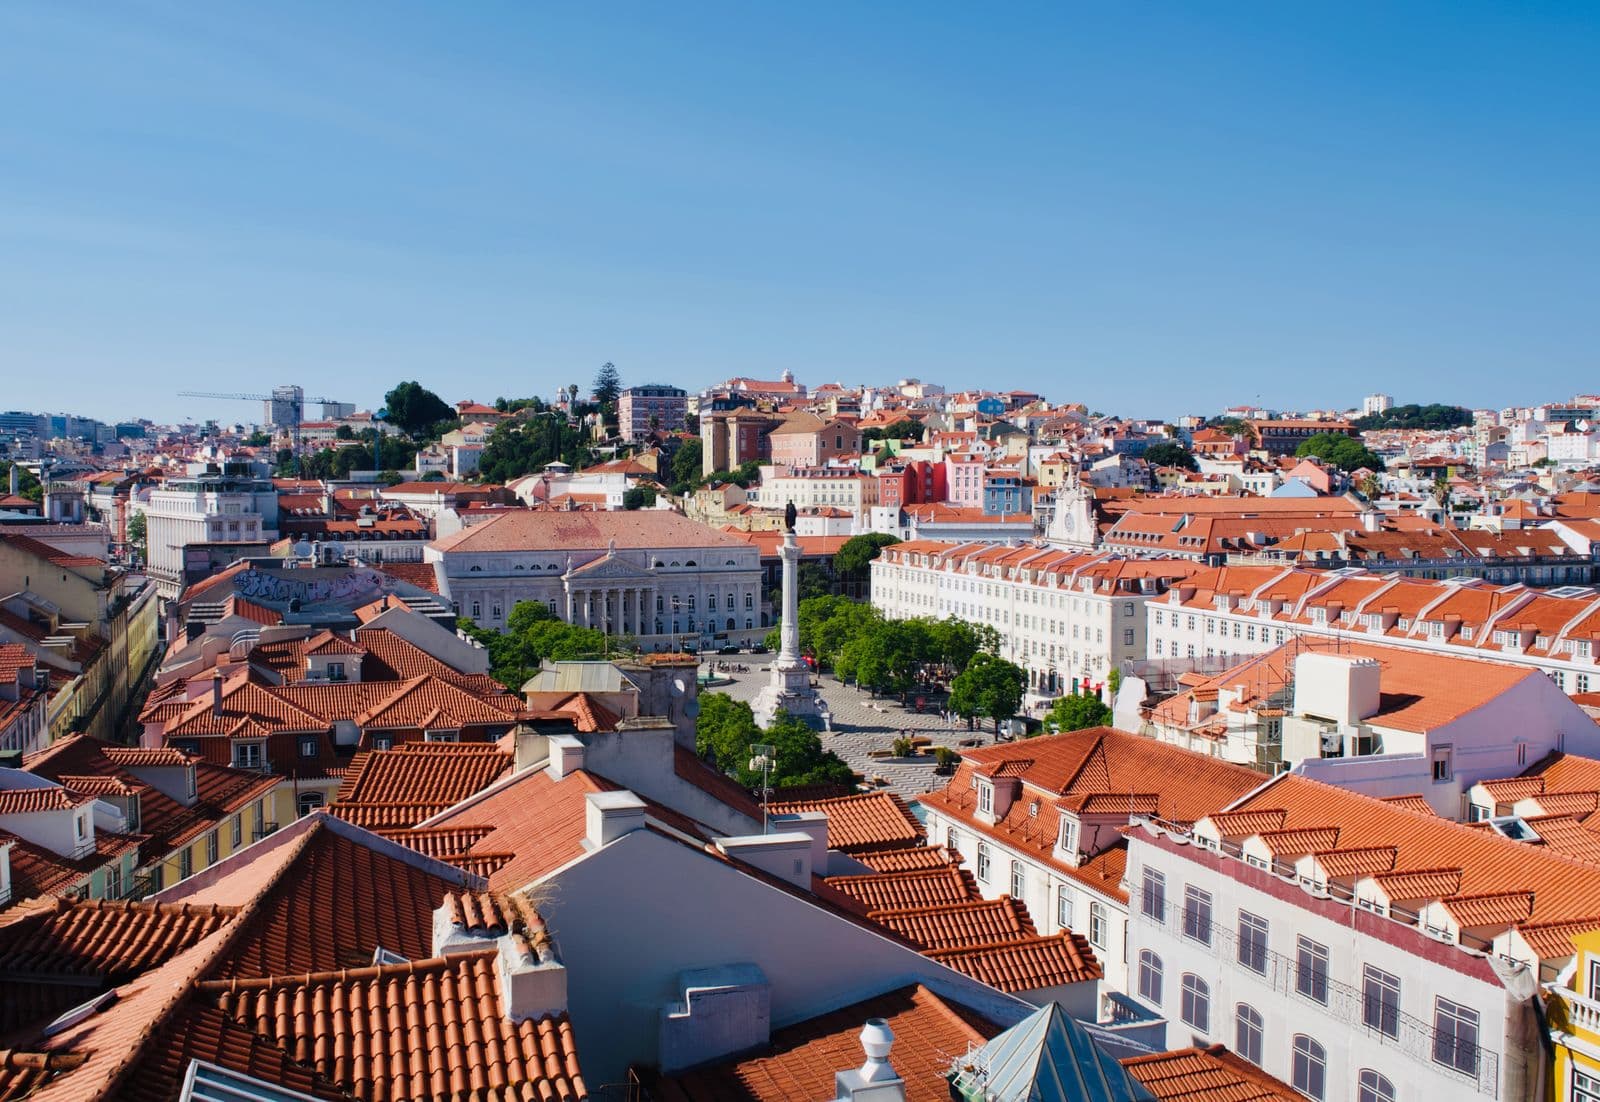
لا تفرض البرتغال أي قيود على المشترين الأجانب للعقارات. لا قيد واحد. الكندي والبريطاني وابن لشبونة يوقّعون العقد نفسه ويدفعون الضرائب نفسها. ما يوقع المشترين في الخطأ هو الترتيب: الرقم الضريبي يُستخرج قبل فتح الحساب المصرفي، ومراجعة المحامي تسبق دفع العربون، والعقد نفسه لا قيمة كبيرة له قبل تسجيله. فإذا التزمت بالترتيب الصحيح، تصبح صفقة الشراء في البرتغال من أكثر المعاملات وضوحاً في أوروبا.
هذه هي الخطوات كما تجري فعلياً، من رقم NIF حتى التوثيق، بما فيها إعفاء ضريبي أُقرّ عام 2024 لمن هم دون 35 عاماً، ما زالت أغلب الأدلة الإنجليزية لا تنتبه إليه.
من يحق له الشراء؟ الجميع
سواء كان المشتري مواطناً أوروبياً، أو من خارج الاتحاد الأوروبي، أو مقيماً، أو مجرد سائح، يعامله القانون البرتغالي بالطريقة نفسها عند الشراء. لا يوجد تصريح خاص بالمشترين الأجانب، ولا منطقة ساحلية محظورة عليهم، ولا رسم دمغة إضافي من النوع الذي تناقشه إسبانيا وتفرضه بريطانيا فعلاً. بل لست مضطراً حتى لدخول البلاد؛ فالتوكيل يتيح لمحاميك توقيع كل شيء نيابة عنك.
لكن الملكية وحدها لا تمنحك حق الإقامة في البرتغال. سنعود لهذه النقطة لاحقاً، فقد تغيرت القواعد عام 2023، وما زال عدد لا بأس به من الوسطاء يردد المعلومات القديمة.
الخطوة الأولى دائماً: رقم NIF
رقم NIF (Número de Identificação Fiscal) هو الرقم الضريبي البرتغالي المكوّن من تسعة أرقام، ولا تتحرك أي خطوة في هذه العملية بدونه. تحتاجه لفتح حساب مصرفي، وتوقيع عقد الوعد بالبيع، ودفع ضرائب الشراء، وحتى لاحقاً لفتح اشتراك الكهرباء.
يحصل مواطنو الاتحاد الأوروبي والمنطقة الاقتصادية الأوروبية عليه شخصياً من أي مكتب Finanças، غالباً في اليوم نفسه ومجاناً. أما المشترون من خارج الاتحاد فعليهم تعيين ممثل ضريبي في البرتغال — عادة محامٍ أو خدمة متخصصة — يطلب الرقم نيابة عنهم. يجري هذا عادة عن بُعد: صورة عن جواز السفر، إثبات عنوان، تفويض موقّع، ويصل الرقم خلال أيام قليلة. تتقاضى الخدمات الإلكترونية نحو 100 إلى 150 يورو، أما إذا كنت قد وكّلت محامياً بالفعل فغالباً يُدرِج هذه الخدمة ضمن أتعابه.
افتح حساباً مصرفياً برتغالياً مبكراً
من الناحية النظرية يمكن إتمام الصفقة من حساب أجنبي. لكن عملياً لا يفعل ذلك أحد تقريباً. تُدفع دفعة الإتمام عادة بشيك مصرفي برتغالي، وتطلب شركات المرافق خصماً مباشراً محلياً، ودفع ضريبة IMI السنوية أسهل من حساب محلي، ولن يمنحك أي بنك برتغالي قرضاً عقارياً دون حساب.
أحضر جواز السفر ورقم NIF وإثبات العنوان وإثبات الدخل. تفتح عدة بنوك حسابات لغير المقيمين عن بُعد. ابدأ هذه الخطوة وأنت لا تزال تتصفح العروض؛ فقد تستغرق فحوصات مصدر الأموال الأجنبية أسبوعين أو ثلاثة، ولا تريد أن يبقى عقد CPCV معلقاً بانتظارها.
وتحويل مبلغ الشراء نفسه يستحق يوماً من التخطيط أيضاً. تُجري البنوك فحوصات على مصدر الأموال في التحويلات ذات الست خانات، فاحتفظ بالمستندات جاهزة: عقد بيع منزل سابق، كشوف مدخرات، أي شيء يفسر مصدر المبلغ. وإذا كنت تدفع بالجنيه الإسترليني أو الدولار، قارن سعر صرف بنكك بسعر وسيط عملات؛ فعلى مبلغ 300 ألف يورو، قد يغطي الفرق بين السعرين جزءاً كبيراً من أتعاب محاميك.
محامٍ لا يعمل إلا لصالحك
لا تُلزم البرتغال المشتري بتوكيل محامٍ — وهذا بالضبط سبب وجوب توكيله. يتحقق الموثّق من أن العقد قانوني، لا من أن الصفقة في مصلحتك. أما وسيط العقارات فيعمل لحساب البائع. المحامي المستقل (advogado)، بأتعاب تتراوح بين 1 و1.5% من السعر أو مبلغ مقطوع في العقارات الأرخص، هو الوحيد على الطاولة الملتزم تجاهك أنت وحدك.
والمخاطر ملموسة. ففي البرتغال، الديون تتبع العقار لا البائع. رسوم اتحاد الملاك غير المسددة، ومتأخرات ضريبة IMI، والرهون المسجلة، تنتقل جميعها إلى المالك الجديد إن لم يكتشفها أحد في الوقت المناسب. تشمل مراجعة العناية الواجبة التي يقوم بها محاميك على الأقل:
- شهادة السجل العقاري الدائمة (certidão permanente)، وهي وثيقة السجل العقاري التي تثبت أن البائع يملك فعلاً ما يبيعه وتكشف أي رهون أو حجوزات أو ملاحظات قضائية معلقة؛
- السجل الضريبي (caderneta predial)، وهو سجل مصلحة الضرائب الذي يحدد الهوية الضريبية للعقار وقيمته الخاضعة للضريبة (VPT)، ويجب أن يطابق الواقع الفعلي الذي عاينته؛
- ترخيص الاستخدام السكني (licença de utilização)، الذي يؤكد أن المبنى مرخّص للسكن، وهو مطلوب لكل ما بُني بعد عام 1951؛
- محاضر اجتماعات اتحاد الملاك وحساباته، لأن حصة الشقة من الأعمال أو الرسوم غير المسددة تنتقل مع مفاتيحها.
أسبوعان إلى ثلاثة أسابيع مدة معتادة لهذه المراجعة كلها. والاستعجال فيها هو الطريق الأقصر لشراء ديون شخص آخر.
عقد CPCV: النقطة التي تصبح فيها الصفقة ملزمة
بعد اجتياز الفحوصات، يوقّع الطرفان عقد contrato-promessa de compra e venda، وهو عقد الوعد بالبيع الذي يختصره الجميع إلى CPCV. يحدد هذا العقد السعر وموعد الإتمام وما يبقى في المنزل وأي شروط، وهو أيضاً اللحظة التي يتحرك فيها المال لأول مرة: يدفع المشتري عربوناً يُسمى sinal، عادة حوالي 10% من السعر، وأحياناً حتى 20% في العقارات المرغوبة. تضع بعض الوكالات والمطورين قبل ذلك اتفاق حجز صغير، نحو 5000 يورو، لسحب العقار من السوق أثناء إجراء الفحوصات؛ تأكد من استرداد هذا المبلغ إذا كشفت العناية الواجبة عن مشاكل.
يعمل الـsinal في الاتجاهين. إذا انسحبت كمشتري دون سبب منصوص عليه في العقد، تخسر العربون. وإذا انسحب البائع، فعليه ردّ العربون مضاعفاً، بموجب المادة 442 من القانون المدني. لهذا السبب نادراً ما يحدث في البرتغال ما يُعرف بـ«gazumping» — التخلي عن مشترٍ لصالح عرض أعلى يكلّف البائع مالاً حقيقياً.
إذا كنت تموّل الشراء بقرض، أصرّ على إدراج شرط يجعل عقد CPCV مشروطاً بالموافقة على القرض العقاري. فإن وقّعت دون هذا الشرط والقرض لا يزال معلقاً، يصبح العربون في خطر إذا رفض البنك. في الصفقات النقدية السريعة، يتخطى بعض الأطراف أحياناً عقد CPCV وينتقلون مباشرة إلى التوثيق؛ هذا قانوني، لكنه يجرّد الطرفين من الحماية، لذا لا ينصح به معظم المحامين إلا حين لا يفصل عن الإتمام سوى أيام معدودة.
يغيّر الشراء على الخريطة شكل العقد لا قواعده. يحمل عقد CPCV حينها جدول دفعات مرتبطاً بمراحل البناء، وما يجب التحقق منه هو ما يحمي دفعاتك إن توقف المطوّر عن العمل: والإجابة التي تريد سماعها هي ضمان بنكي. ولأن ترخيص الاستخدام السكني لن يكون موجوداً قبل التسليم، يفحص محاميك في صفقات الشراء على الخريطة رخصة البناء وسجل المطوّر بدلاً من ذلك.
الإتمام: عقد الـescritura والتسجيل
يُوقَّع العقد النهائي، escritura pública de compra e venda، أمام موثّق. يجب دفع ضرائب الشراء أولاً، لأن الموثّق يطلب إثبات الدفع قبل التوقيع؛ يُصدر محاميك حسابات ضريبة IMT ورسم الدمغة عبر بوابة Finanças ويسددهما قبل الموعد بيوم أو يومين. في الموعد، يتلو الموثّق العقد بصوت عالٍ، ويتحقق من الهويات والمستندات، وينتقل الرصيد المتبقي حينها. لا يمكنك التواجد في البرتغال ذلك اليوم؟ التوكيل يغطي هذا أيضاً؛ فالمشترون من الخارج يتمون الصفقة دون السفر باستمرار.
التوقيع ليس النهاية. تتأكد الملكية في البرتغال بالتسجيل لدى مصلحة السجل العقاري (Conservatória do Registo Predial)، وإلى أن يُدرَج اسمك في السجل، لا يحميك العقد وحده من مطالبة طرف ثالث سُجلت قبله. توفّر خدمة الدولة الموحدة Casa Pronta التوثيق والتسجيل في جلسة واحدة برسم ثابت قدره 375 يورو، أو 700 يورو إذا كان هناك قرض عقاري؛ ويكلّف المسار التقليدي عبر الموثّق مبلغاً مقارباً بعد احتساب رسوم التسجيل. في الحالتين، سجّل فوراً.
كم تكلّف عملية الشراء في البرتغال
خصص ما يقارب 6 إلى 8% فوق السعر لعملية شراء عقار مستعمل متوسط القيمة. وإليك أين تذهب هذه النسبة:
- ضريبة IMT، وهي ضريبة نقل الملكية. تصاعدية، تبدأ من 0% ولا تصل إلى 10% إلا في الحالة القصوى للمشترين القادمين من ملاذات ضريبية مدرجة في القائمة السوداء، بينما يقع العقار النموذجي فعلياً بين 1% و6.5%. يمكنك الاطلاع على الشرائح كاملة في دليلنا عن الضرائب العقارية في البرتغال.
- رسم الدمغة بنسبة ثابتة 0.8% من السعر، بالإضافة إلى 0.6% منفصلة على مبلغ القرض إن كنت تستدين.
- أتعاب التوثيق والتسجيل، من بضع مئات من اليوروهات إلى نحو 1000 يورو حسب المسار المتّبع؛ وتُعدّ رسوم Casa Pronta الثابتة أعلاه المرجع المناسب.
- أتعاب المحامي، عادة 1 إلى 1.5% من السعر، مع حد أدنى معقول في العقارات الرخيصة.
بعد الإتمام، تدفع ضريبة IMI البلدية السنوية، وهي 0.3 إلى 0.45% من القيمة الخاضعة للضريبة بالنسبة للمساكن الحضرية. بالنسبة لمعظم الشقق يعني ذلك بضع مئات من اليوروهات سنوياً، لا آلافاً.
دون 35 عاماً؟ قد لا تدفع IMT على الإطلاق
وهذا هو الجزء الذي تغفله معظم الأدلة. منذ أغسطس 2024، يُعفى المشترون البالغون 35 عاماً أو أقل الذين يشترون منزلهم الدائم الأول في البرتغال من ضريبة IMT ورسم الدمغة معاً. ينطبق الإعفاء الكامل حتى الشريحة الرابعة من IMT، أي نحو 325 ألف يورو وقت كتابة هذا المقال (يُعدَّل السقف سنوياً)، مع تخفيض جزئي على القيم التي تصل إلى ضعف ذلك تقريباً. الشروط: أن يكون هذا منزلك الأول، وأن تسكنه فعلاً، وألا تكون قد امتلكت عقاراً سكنياً خلال السنوات الثلاث السابقة. الجنسية لا تهم، فالشاب البالغ 30 عاماً القادم من الخارج يستفيد من الإعفاء تماماً كمشترٍ محلي لأول مرة. وتُقيَّم الأزواج المشترون معاً بشكل منفصل: فإذا كان أحدهما يبلغ 36 عاماً، يظل الإعفاء يغطي حصة الشريك الأصغر سناً.
والأرقام ليست صغيرة. على شقة بقيمة 300 ألف يورو، يصل مجموع IMT ورسم الدمغة إلى نحو 13 ألف يورو. أما مع الإعفاء: فالصفر.
القروض العقارية لغير المقيمين
تُقرض البنوك البرتغالية غير المقيمين بسهولة، لكن بشروط أشد. توقّع نسبة تمويل تتراوح بين 60 و70% من قيمة العقار، مقابل ما يصل إلى 90% للمقيمين، فخطط لدفعة أولى لا تقل عن الثلث. تطلب البنوك إثبات الدخل والإقرارات الضريبية الأخيرة وألا يتجاوز مجموع أقساط الديون نحو 35% من صافي الدخل، ويجب سداد القرض عموماً قبل بلوغ سن 70 إلى 75 عاماً، ما يقصّر مدة السداد للمشترين الأكبر سناً. الفوائد مرتبطة بمؤشر يوريبور، ثابتة أو مختلطة، وستُلحق البنوك بالقرض بوليصة تأمين على الحياة يُحدَّد سعرها بحسب عمرك، فاحسب ذلك ضمن التكلفة الشهرية. احصل على الموافقة المبدئية قبل توقيع عقد CPCV وأدرج فيه شرط التمويل؛ فالحصول على الموافقة يضيف أربعة إلى ستة أسابيع إلى الجدول الزمني.
الشراء لم يعد يمنح الإقامة
أغلقت البرتغال مسار العقارات في برنامج التأشيرة الذهبية في أكتوبر 2023. فشراء عقار، بأي سعر وفي أي منطقة، لا يمنح أي حق في الإقامة، وأي وسيط يلمّح إلى غير ذلك يستند إلى معلومات قديمة. يحصل المالكون من خارج الاتحاد الأوروبي على مدة شنغن المعتادة، 90 يوماً ضمن كل 180 يوماً.
المساران الفعّالان هما تأشيرة D7، لأصحاب الدخل غير الفعّال بمستوى قريب من الحد الأدنى للأجور في البرتغال (نحو 870 يورو شهرياً حالياً)، وتأشيرة D8 للرحّالة الرقميين التي تشترط دخلاً عن بُعد يبلغ أربعة أضعاف ذلك. يؤدي كلا المسارين إلى تصريح إقامة، وبعد خمس سنوات إلى الإقامة الدائمة أو أهلية الحصول على الجنسية. وقد استعرضنا كليهما بالتفصيل في دليلنا عن تأشيرتي D7 والرحّالة الرقمي في البرتغال.
كم يستغرق الأمر برمّته
أسرع مما توحي به سمعة البرتغال البيروقراطية. رقم NIF يستغرق أياماً. الحساب المصرفي، من أسبوع إلى ثلاثة. العناية الواجبة، أسبوعان إلى ثلاثة. أما الفترة الفاصلة بين CPCV وescritura فهي ما يتفق عليه الطرفان، وعادة تتراوح بين 30 و90 يوماً. يمكن لمشترٍ نقدي يتحرك بسرعة أن ينتقل من عرض مقبول إلى ملكية مسجّلة خلال ستة إلى عشرة أسابيع؛ أما مع القرض العقاري فثلاثة إلى أربعة أشهر تقدير أقرب للواقع. والحلقة الأبطأ دائماً تقريباً هي ملاحقة مستندات البائع، وهو سبب إضافي لتوكيل محامٍ يقوم بهذه الملاحقة.
وحين تصبح جاهزاً للاطّلاع على السوق نفسها، تصفّح عروض البرتغال الحالية على HomeNSearch، من شقق لشبونة وبورتو إلى الفلل المنتشرة في الغارف.
أسئلة شائعة
هل يمكنني شراء عقار في البرتغال دون زيارتها؟
نعم. يمكن الحصول على رقم NIF عبر ممثل ضريبي، وتفتح عدة بنوك حسابات عن بُعد، ويتيح التوكيل لمحاميك توقيع عقد CPCV والـescritura معاً. قانونياً لا تحتاج أبداً إلى وضع قدمك في البرتغال، لكن معاينة العقار شخصياً قبل الالتزام بمبلغ كبير تظل خطوة تستحق العناء.
ما حجم عربون CPCV، وهل يمكن أن أخسره؟
نحو 10% هو المعدل المعتاد. تخسره إذا انسحبت دون شرط مكتوب في العقد — ولهذا يهم شرط القرض العقاري كثيراً. والجانب المقابل يصبّ في مصلحتك: فالبائع الذي يتراجع يجب أن يردّ العربون مضاعفاً.
هل شراء منزل في البرتغال يمنحني تصريح إقامة؟
لا. انتهى مسار العقارات في التأشيرة الذهبية في أكتوبر 2023، والملكية وحدها لا تمنح أي وضع هجرة. إذا كانت الخطة هي العيش في البرتغال، فتأشيرتا D7 وD8 هما المساران الفعّالان، ويُتقدَّم لهما بشكل منفصل عن عملية الشراء.
ما الضرائب التي أدفعها عند الشراء؟
ضريبة IMT بمقياس تصاعدي بالإضافة إلى رسم دمغة 0.8%، ثم أتعاب التوثيق والتسجيل والمحامي فوق ذلك؛ ما مجموعه نحو 6 إلى 8% لمعظم المشترين. يُعفى مشترو المنزل الأول البالغون 35 عاماً أو أقل من IMT ورسم الدمغة حتى الشريحة الرابعة، ما يُلغي معظم هذه الفاتورة في المنزل النموذجي.


