ドバイは世界の賃貸利回りランキングで常に上位に顔を出す。珍しく、これはマーケティング上の誇張ではない。最近の市場分析では、市内のアパート表面利回りはおよそ5.5〜7.5%のレンジに収まり、実際のコストを差し引いた純利回りは3〜5%程度に落ち着くという。ロンドンの一等地は税引き前でせいぜい3〜4%、そこから税務署の取り分が引かれる。ベルリンはさらに下だ。ドバイの数字は現実の検証にも比較的よく耐える。そこには構造的な理由がある。
ただし、市全体の平均は肝心な部分を隠してしまう。ここでの利回りはエリアごとに大きく変わるゲームだ。インターナショナル・シティのスタジオが8%超を稼ぐ一方、パーム・ジュメイラのアパートは手取りわずか3%ということもある。それでも両方のオーナーが正しい選択をしている可能性はある。単に違うお金で違うゲームをしているだけだ。
本稿ではまず、どの層にどれだけの利回りが実際にあるのかを地図のように示す。そのうえで、多くの利回り表が省略している部分——ドバイ特有のコスト構造を踏まえてグロスをネットに変換する作業——にも踏み込む。サービス料、チラー(冷房)代、空室期間、管理費。誠実な数字はそこに宿る。
なぜドバイは世界の大半を上回る利回りを出せるのか
まず存在しないものから見ていこう。ドバイには毎年課される固定資産税がない。イギリスのカウンシルタックスも、フランスのタックス・フォンシエールも、イタリアのIMIもない。物件を保有しているだけで静かに毎年請求される類の税金がそもそも存在しないのだ。購入時にドバイ土地局(DLD)へ4%の登記移転手数料を一度払えば、それで国絡みの経常的な負担は終わる。
賃貸収入にも課税されない。少なくともUAEの個人オーナーに関しては。マンチェスターの大家は賃貸利益の最大45%を所得税で失いかねないが、ドバイの大家はその全額を手元に残せる——ただし本国で全世界所得課税の対象になっている場合は別だ。多くの買い手にとって、この一点だけで平凡な表面利回りが立派な純利回りに変わる。
次に借り手の層だ。ドバイの人口の約9割は外国生まれで、住民の大半は賃貸暮らし、しかもこの都市はここ数十年ヨーロッパの主要都市が経験していないペースで人口を増やし続けている。新しく来た人はまず住む部屋を必要とする。契約は1年ごとで、政府のEjariシステムに登録され、更新時の値上げはRERAの賃料指数によって制限される。現行賃料が同等物件の相場より明らかに低い場合しか値上げは認められない。
新米オーナーが意外に喜ぶ点がもう一つある。年間賃料の5%にあたる自治体住宅料は、テナントのDEWA(電気水道)口座を通じて借り手側に請求される。ヨーロッパの多くの市場では、同種の負担はオーナー側に来るのが普通だ。
もちろん、これでドバイが無リスクになるわけではない。供給は波のようにやって来て、賃料は上下どちらにも速く動く。2008年に買った人なら下降局面のつらさを語ってくれるだろう。ここで言いたいのはもっと限定的な話だ。賃貸資産を保有する際の基礎的な経済条件は、同じ資金を奪い合うほとんどの都市よりドバイに分がある、ということである。
基本パターン——手頃さが利回りを決める
ドバイの利回り地図は、驚くほど単純な一つの法則に従う。平米単価が安いエリアほど、表面利回りは高くなる。価格が下がるほど賃料の下落幅はそれより小さいため、比率が改善するのだ。誰がまとめても、市内エリアのランキングは同じ三層構造に落ち着く。
高利回り層——JVC、インターナショナル・シティとその周辺
ジュメイラ・ビレッジ・サークル(JVC)は「利回りといえばここ」という定番の答えになっており、データもその評判を裏づけている。JVCのスタジオや1ベッドルームでは表面8%超という数字がよく引用される。インターナショナル・シティはさらに高い場合もあり、とりわけ築古のクラスタービル群では、スタジオの取得価格が市内でも最安クラスにとどまっている。ドバイ・スポーツ・シティ、シリコン・オアシス、ディスカバリー・ガーデンズも同じ系統に属する。中所得層向けで、初期投資が低く、市内を通勤する会社員から安定した需要がある——家賃の負担を少しでも軽くしたい層だ。
仕組みは単純だ。JVCの1ベッドルームは、ドバイ・マリーナの同等物件の半額未満で取引される一方、賃料はマリーナの3分の2程度は取れる。片方の数字をもう片方で割れば、利回りの差は自然と生まれる。
ただしトレードオフも同じくらい重要だ。この層のエリアは、これまでのところ値上がり率がプライムエリアより鈍い。供給も途切れない。JVCは市内でも屈指の建設ラッシュ地区であり続けており、引き渡しシーズンのたびに競合する物件が増える。建物の品質はデベロッパー次第でばらつきが大きく、サービス料をめぐる紛争やメンテナンス未実施を抱える建物もあり、それが目当ての利回りを食いつぶす。この層で見極めるべきは、エリアではなく建物そのものだ。
バランス型の中間層——JLT、ビジネス・ベイ、ドバイ・マリーナ
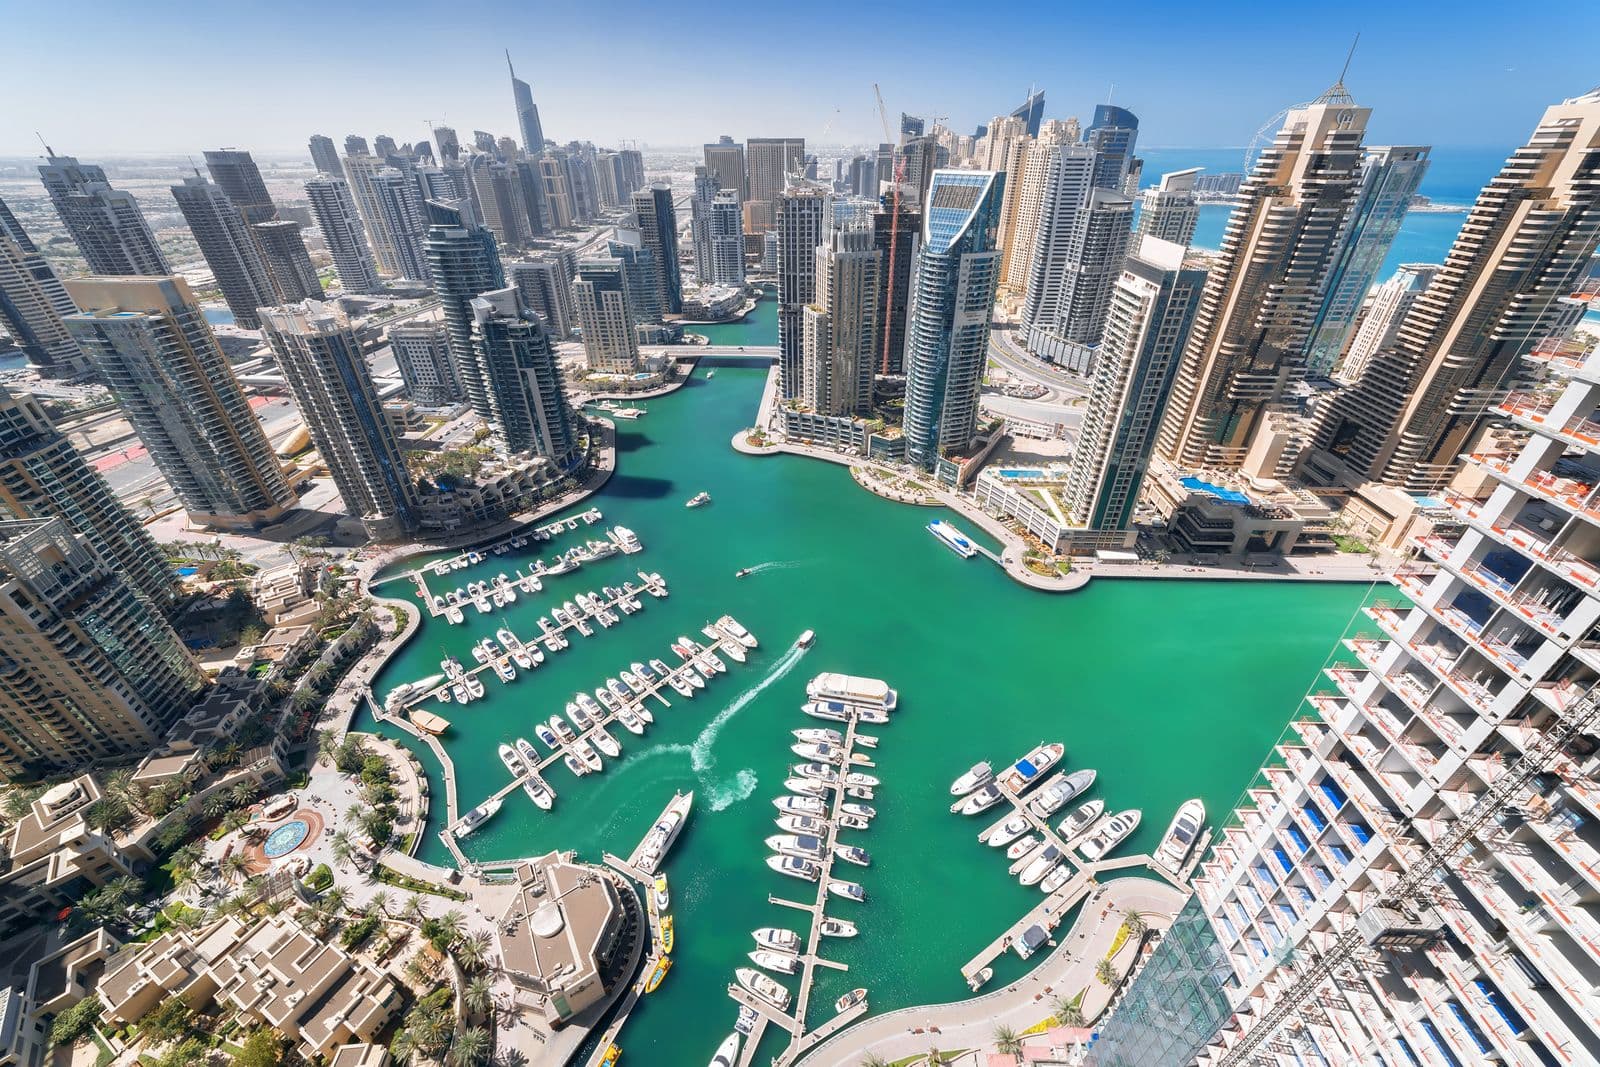
この層でよく引用される表面利回りは6〜7%前後で、利回りの見劣り分は流動性とテナント層の厚みで取り戻せる。ジュメイラ・レイク・タワーズ(JLT)は、クラスターの合間に点在するフリーゾーンのオフィス群を糧にしている。徒歩で通勤できる人が何千人もいるため、空室期間は短くて済む。ビジネス・ベイはダウンタウンの立地の恩恵を割安に受け継いでおり、運河が開通してから見違えるように賑わうようになった。マリーナは市内で最も流動性の高い転売市場であり、短期賃貸の最強エリアでもある。地下鉄駅が2つとトラム路線が市内各所とつないでいる。
ドバイでの初めての購入なら、大方の議論はこの中間層で決着する。利回りは大半の融資コストをまかない、出口もシンプルで、テナント層も厚いため、適正価格の物件なら数週間で決まる。これらのエリアの詳細は、ドバイでアパートを買うのに向いたエリアのガイドで一つずつ取り上げている。
トロフィー層——ダウンタウン・ドバイとパーム・ジュメイラ
最近の分析では、この二大フラッグシップエリアの純利回りはおよそ3%、広い部屋ではさらに下がることもある。キャッシュフロー目的でパームを買う賢明な人はいない。ここは資産価値と暮らしそのものを買う投資だ。平米単価は市場最高水準、サービス料もそれに見合い、リターンの根拠は主に希少性にある——パームは一つしかなく、バージ・カリファの噴水を望む列のタワーも一つしかない。
それは正当な戦略でもある。プライムなドバイは2020年以降力強い値上がりを見せており、値上がりも伴う資産の純利回り3%は、値上がりを伴わない資産の8%を上回ることもある。ただし、自分がどちらのゲームをしているのかをサインする前にはっきりさせておくべきだ。プライム物件のランニングコストは、迷いを許してくれない。
今後に注目——アルジャン、ドバイ・サウス、タウン・スクエア
定番エリアの下には、かつてのJVCを思わせる数字を出し始めている若いエリアがいくつかある。ミラクル・ガーデンに隣接するアルジャンは、中価格帯の物件を波状に供給し続け、賃貸もすぐに決まる。ドバイ・サウスはアル・マクトゥーム空港とエキスポ・シティの雇用集積地の隣にあり、エリア分析では市内トップクラスの表面利回りが常連的に挙がる。タウン・スクエアは、ヴィラ物件の価格に手が届かなかった若いファミリー層を引き寄せている。ただし注意点はどこも同じだ。これらは単一の要因に依存した立地であり、都市全体に支えられた利回りより広めのリスクマージンを取るべきだ。今のテナント需要が今後も続くと決めつけず、その分を価格に織り込んでおきたい。
ヴィラ——利回りは低いが役割が違う
ドバイではほぼどこでも、ヴィラの表面利回りはアパートより低い。よく引用される数字は、アパートの5.5〜7.5%に対しヴィラは4.5〜6%前後だ。賃料そのものは高いが購入価格はそれ以上に高く、庭やプライベートプール、大きなエアコン負荷、故障しうる面積の広さといった一戸建て特有のランニングコストは全てオーナーが負う。
その代わりにヴィラが与えてくれるのは、安定性と土地そのものだ。ファミリー層のテナントは数か月ではなく数年単位で契約更新し、入退去にかかるコストは小さく、そして2020年以降のドバイの値上がりの多くを実際に生んだのは土地の部分だった。アラビアン・ランチズやザ・スプリングスといったコミュニティは、賃料以上に価格が大きく再評価された。ダマック・ヒルズ2のような手頃なヴィラ地区は、収益も出したい買い手にとってヴィラ利回りのレンジの上限に近い数字を出している。原則としては、アパートは収入向き、ヴィラは値上がりと落ち着いた保有向きだ。
グロスとネットの差——マージンはどこで漏れるのか
特に断りのない限り、ここまでの数字はすべて表面利回りであり、ドバイではグロスとネットの差が新米オーナーの予想より大きく開く。その原因は一つの項目に集約される。
サービス料だ。区分所有の建物のオーナーは、共用部の維持管理のために平米あたり年額の料金を払う。ドバイのこの料金は国際的に見ても高い。よく引用される数字では、郊外の簡素な建物で平米あたり10AEDほど、プレミアムタワーやパームでは30AED以上に及ぶこともある。750平方フィートの1ベッドルームで平米18AEDとすると、それだけで年間13,500AEDが消える計算になり、100万ディルハムのフラットなら表面利回りを1ポイント以上削るのに十分な額だ。
厄介なのが冷房だ。多くのタワーがエンパワーやエミクールといった地域冷房事業者を利用している。テナントは通常、自分が消費した分だけを払うが、建物によってはオーナーが固定のキャパシティ料金を負担し、空室でも支払いが発生する場合がある。「チラー無料」という掲載表現はテナントに優しく聞こえ、実際成約も早いが、その意味するところはオーナーが冷房コストを賃料に織り込んで吸収しているということだ。数字をモデル化する前に、そのタワーで冷房代がどう請求されるのかを必ず確認しておきたい。
ありふれた漏れも積み重なる。長期賃貸なら年間賃料の約5%にあたる物件管理費、入退去のたびの塗り直しと清掃、細々とした修繕、そしてテナント退去時には通常2〜6週間程度の空室期間が発生する。年契約のためドバイのテナントは動きやすく、隣に同じ賃料で新しいタワーがオープンすれば、その一部は移っていく。
もう二つ、小さいが見落とされがちな項目がある。各賃貸契約のEjari登録には数百ディルハムかかる。単体では些細でも、モデルには入れ忘れやすい。そしてエージェント経由でテナントを見つけた場合、初年度賃料の約5%が仲介手数料としてどこかに発生する。これまでは市場慣行としてテナント負担にされることが多かったが、動きの鈍い物件では、成約を優先してオーナー側が負担するケースが増えている。
ローンを組んだ場合のキャッシュ・オン・キャッシュも含めた計算式一式が必要なら、賃貸利回りの仕組みのガイドにまとめてある。本稿はその計算式をドバイの数字に当てはめているにすぎない。
実例で見る——広告表示は7%、口座に残るのは4.6%
JVCの架空の1ベッドルームで考えてみよう。購入価格は100万AED。購入諸経費は約6.5%——DLD移転手数料4%、仲介手数料2%、加えて信託・事務手数料——で、全部込みの取得コストは106万6,000AEDとする。賃料は年間7万AEDで、これが広告に載る7%の表面利回りだ。
典型的な1年間のランニングコストは次の通り。
- サービス料(750平方フィート、平米15AED):11,250AED
- 物件管理費(賃料の5%):3,500AED
- 空室引当(年間約2.5週間分):3,400AED
- メンテナンス・小修繕・保険:2,850AED
合計21,000AED、賃料の30%にあたる。純収入は49,000AED。全部込みの取得コスト106万6,000AEDで割ると、実質の利回りは4.6%となる。それでも税引き後で同額の資金がヨーロッパの主要都市に残す利回りよりは十分に上だが、7%からはほど遠い。この2.4ポイントの差こそが、パンフレットと通帳の違いだ。
ドバイのアパートを検討するときの簡単な目安。表面賃料からランニングコスト分として25〜35%を差し引き、価格には購入諸経費として6〜7%を上乗せする。それでも成り立つ案件なら、本当に成り立つ。
短期賃貸と長期賃貸——両方の数字を計算してみる
ドバイは休暇用貸し出しがとりわけやりやすい。DTCMのホリデーホーム許可を取得すれば、自分で運営することも、認可オペレーターに任せることもできる。表面上の数字は魅力的だ。年契約なら年7万AEDを稼ぐ先ほどのJVCの1ベッドルームは、1泊400〜450AEDで貸し出せることもあり、稼働率70%なら収入はおよそ105,000〜115,000AEDになる。
ただしコストも同じ勢いで増える。オペレーターは収益の15〜25%を取る。オーナーはDEWA、インターネット、冷房、清掃、許可申請費用を負担し、さらにホリデー仕様に整えるための家具費として前払いで4万〜6万AEDほどかかる。7月・8月は市内が空になり、宿泊単価も落ちるため稼働率が大きく沈む。正直にモデル化すると、通勤圏のエリアでは純利益が年契約とわずかに変わらない程度にしかならないことが多く、それでいて変動幅ははるかに大きく、手間もかなり食う。
短期賃貸が明確に有利になるのは観光地としての立地だ。マリーナ、JBR、ダウンタウン、パームは立地そのものにお金を払う旅行者を集め、年間を通じて高い稼働率を保ち、年契約のテナントでは到底払わない宿泊単価を支えられる。JVCやシリコン・オアシスでは、自分の時間もコストに含めて計算すれば、たいてい長期賃貸に軍配が上がる。
「保証利回り8%」のパンフレットを正しく読む
「3年間8%保証、時には2年間10%」といった保証利回りのオファーは、ドバイのオフプラン広告にあふれている。これは利回りではなく、価格の一部として読むべきだ。保証とは、すでに払った代金がスケジュールに沿って戻ってくるものにすぎない。デベロッパーは慈善団体ではなく、その支払いの原資は購入価格に織り込まれていると考えておいて、まず間違いない。
四つの問いで、大半のオファーの実態が見えてくる。
- 同等の物件は今、実際いくらで貸せているか。デベロッパーの予測ではなく、Ejari登録済みの賃料を確認すること。
- 保証期間中、サービス料は誰が払うのか。平米20AED分の料金がひっそり除外された「純利回り8%」は、実質6%に近い。
- 保証が切れたらどうなるか。市場賃料が5.5%しか支えられないなら、保証が切れた瞬間に収入は下がり、転売先の買い手もその現実を織り込んで値付けしてくる。
- 誰がその約束を保証しているのか。賃料保証はデベロッパーの無担保の債務にすぎず、その価値はデベロッパーの財務内容そのものだ。
一部のホテルアパートメント形式や実績あるデベロッパーは、この種の仕組みを誠実に運用している。だが、そうでないところも少なくない。いずれにせよ、保証利回りは銀行に預けられる利回りではなく、逆算して実態を暴くためのマーケティング表現として扱っておくべきだ。
自分で数字を検証する
誰かの利回り表——弊社のものを含めて——をそのまま鵜呑みにする必要はない。ドバイ土地局は取引データを公開しており、RERAの賃料指数も無料で照会できる。Ejariの登録記録があるため、ほぼすべての建物について、募集賃料ではなく実際に成立した賃料が記録として残っている。これは重要なポイントだ。ポータルの募集価格は成約価格より高く出やすく、募集賃料もテナントが実際に払う額より高く出やすい。二つの募集数値から計算した利回りは、両方の誤差を都合よく引き継いでしまう。
できる限り、狙っているタワーそのものの登録済みの数字から計算すること。そして、小数点以下二桁まで示された利回りは疑ってかかったほうがいい。そこまでの精度は、たいてい一つのマーケティング数字をもう一つで割っただけの産物だ。
まとめると、こういうことだ。構造的な強みは本物であり、エリアによる差は大きく、意味を持つのはネットの数字である。そのお金にどんな役割を求めているのか——今すぐの収入か、将来の値上がりか——を決め、それに合った層を選ぶこと。実際の物件を見る段階になったら、HomeNSearchのUAEセクションで本稿に登場したすべてのエリアのアパートとヴィラを確認でき、具体的な物件の数字についてはチームが喜んで検証をお手伝いする。
よくある質問
ドバイで良い賃貸利回りとはどのくらいか
最近の市場分析では、アパートの表面利回り5.5〜7.5%が標準的なレンジとされる。したがって表面7%前後、純利回りにして約5%を超えれば好条件と言える。表面4%を下回るとトロフィー物件の領域に入り、投資の根拠は収入ではなく値上がりに移る。
ドバイで賃貸利回りが最も高いエリアはどこか
手頃な中価格帯エリアがリードする。JVCとインターナショナル・シティは表面8%超としてもっとも頻繁に挙げられる地区で、ドバイ・スポーツ・シティとシリコン・オアシスがそれに続く。トレードオフは値上がりの鈍さと、テナントを奪い合う新規供給の絶え間ない流入だ。
ドバイの賃貸利回りは本当に非課税なのか
UAE国内では、個人オーナーに限れば非課税だ。毎年の固定資産税も、賃貸収入への個人課税もない。ただし本国で税務上の居住者にあたる場合、その所得は本国で課税される可能性がある。完全非課税と決めつける前に、自国のルールと二重課税条約を確認しておきたい。
ドバイでは短期賃貸のほうが長期賃貸より稼げるのか
グロスの収入は通常、短期のほうが高い。だがネットで見ると、多くの人が思うより差は小さい。オペレーター手数料15〜25%、光熱費、家具費、夏場の稼働率低下を織り込むと、短期賃貸が長期契約を明確に上回るのはマリーナ、JBR、ダウンタウンといった観光エリアに限られる傾向にある。通勤圏のエリアでは、労力あたりの実入りは長期契約のほうが優ることが多い。