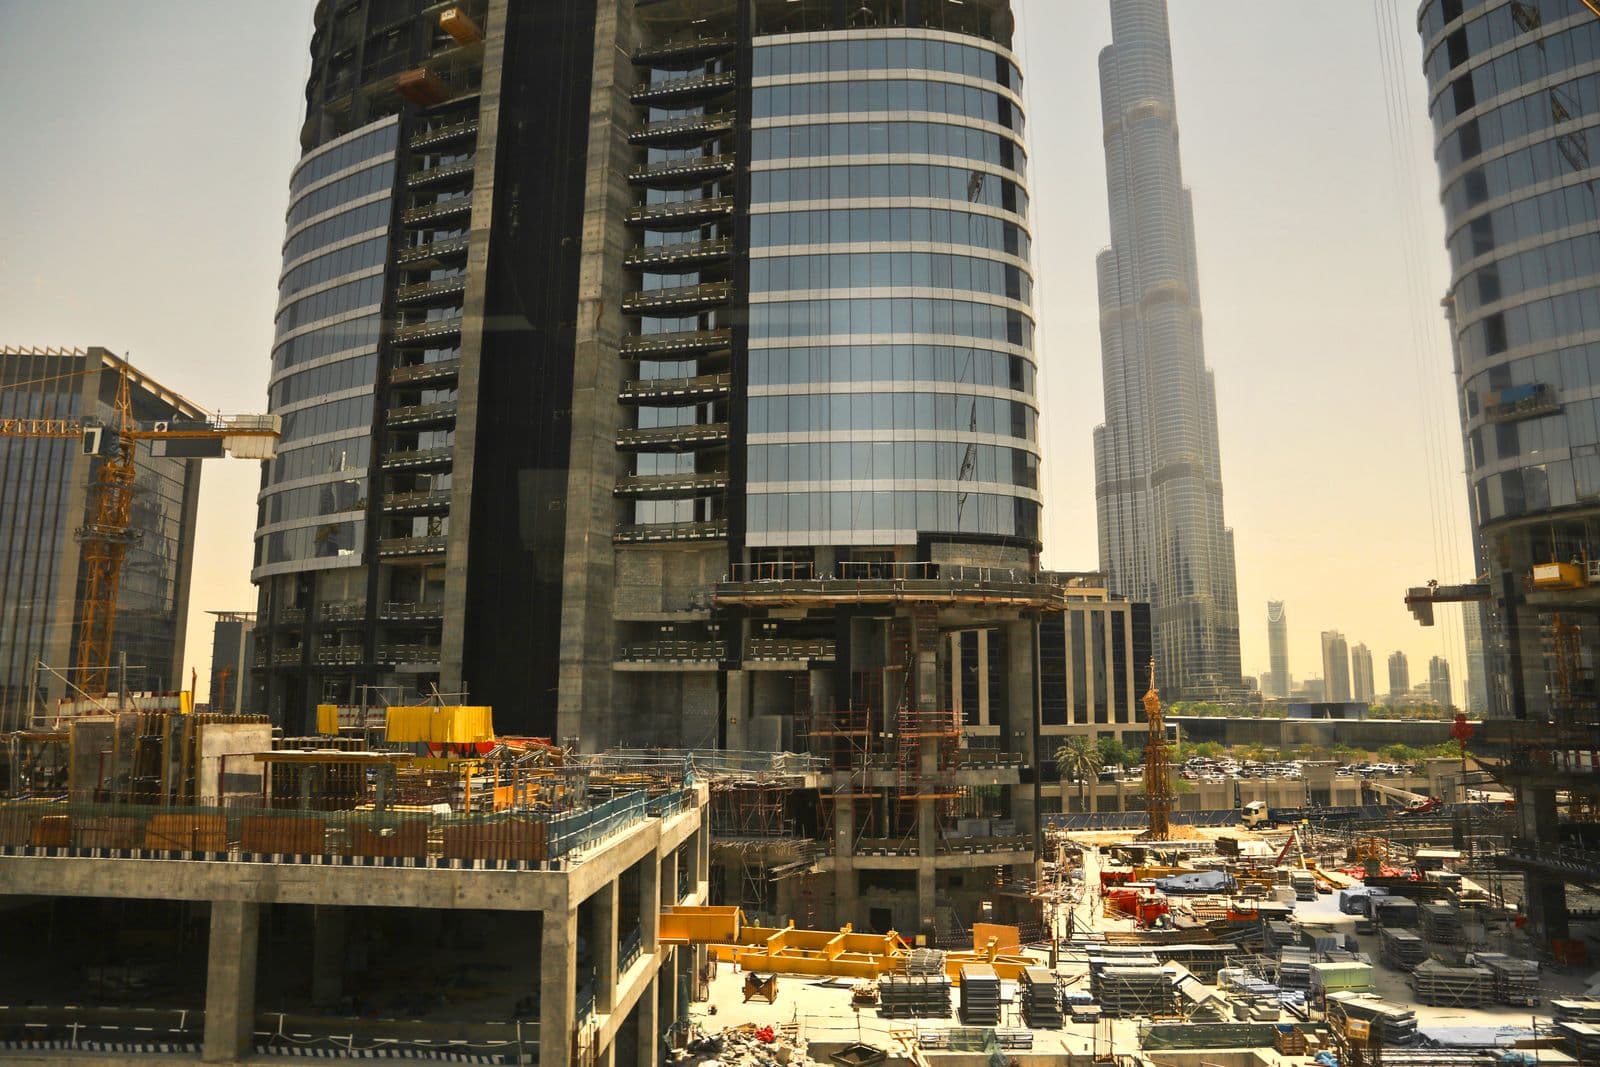
ドバイのローンチで売れる物件の大半は、まだこの世に存在しない。フロアプランとCGパースだけで販売されるオフプラン住戸は、ここ数年この街の不動産取引の過半数を占めており、新規プロジェクトはほぼ毎週市場に出てくる。
買い手が集まる理由は二つある。タワーが建ち上がっていく間、代金を全額前払いするのではなく分割で支払える点。そして完成済みの同等物件と比べて、ローンチ時の価格が総じて安いという点だ。一方で規制当局は、2008年の暴落が招いた惨状を教訓に、20年近くかけてガードレールを整備してきた。ここでは支払いプランの仕組み、実際に資金を守る制度、そしてそれでも消えないリスクを順に見ていく。
ドバイのローンチでオフプランが主流である理由
このモデルは取引の双方にとって都合がいい。デベロッパーは先行販売で建設資金を調達し、融資元に需要の裏付けを示せる。買い手は3〜4年かけて支払える上、住戸や階数を先に選べ、周辺エリアが成熟する前の価格で確保できる。ドバイ・クリーク・ハーバーやドバイ・サウスのようなマスタープラン開発エリアでは、そもそも建物自体がまだ存在しないため、売り出し中の物件のほとんどがオフプランになる。
資金調達の観点も見逃せない。完成物件を住宅ローンで買う場合、頭金と諸費用を先に払い、初月から返済が始まる。オフプランの分割払いは同じ支出を建設期間全体に広げるが、これはローンではないので金利が付かない。借入をしたくない買い手にとっては、この仕組みこそが魅力の核心だ。
支払いプランの組み方
一般的なプランは、まず約10%の予約金から始まり、その後は暦日ベースか建設の進捗マイルストーン(基礎工事完了時、建設が40%進んだ時、など)に応じた分割払いが続く。建設期間中に払う分と完成時に払う分の比率が、プランの略称になっている。「60/40プラン」なら、建設中に60%、鍵を受け取る時に40%を支払う。
ハンドオーバー後払いプランは、代金の一部を完成後まで先延ばしにする。建設中に半分を支払い、入居あるいは賃貸に出したあと、賃料収入を得ながら2〜3年かけて残額を清算する、という形だ。便利ではあるが、たいてい無料ではない。デベロッパーはこの柔軟性を価格に織り込んでくるので、このスケジュールに本当に価値があるか判断する前に、同じ間取りを複数プロジェクトで比較しておきたい。
オフプランでも住宅ローンは組めるが、UAE中央銀行の規制により融資額は価格の50%が上限となる(完成済みの初回購入物件なら最大80%)。ほとんどの買い手はデベロッパーの支払いスケジュールに従い、必要があればハンドオーバー時の最終分割払いだけをローンで賄う。
資金を守る仕組み
ドバイは規制面の教訓を痛い形で学んだ。2008〜2009年には数十件のプロジェクトが頓挫し、買い手の預託金は戻ってこなかった。それ以降に構築された枠組みには、主に三つの層がある。
エスクロー口座
2007年ドバイ法第8号のもと、オフプラン住戸を1戸でも売り出す前に、すべてのプロジェクトはDLD承認銀行のエスクロー口座を開設しなければならない。買い手の分割払いはこの口座に入り、デベロッパーの運転資金には流れない。銀行は独立コンサルタントが認証した建設進捗に応じてのみ資金を放出するため、デベロッパーが買い手の支払いを広告費や別案件に流用することはできない。完成後も、プロジェクト価値の5%が瑕疵対応のためさらに1年間エスクローに凍結される。
実践的なルール:振込先は売買契約書に記載されたエスクローIBANのみ。理由が何であれ別口座への振込を求められたら、それはその場を立ち去る合図だ。
Oqood(暫定登録)
完成物件には権利証(タイトルディード)が発行される。オフプラン住戸に発行されるのはその暫定版、Oqood登録だ。建物がまだ存在しない段階で、特定の住戸に対する契約上の権利をドバイ土地局(DLD)に記録するものである。登録手数料は購入価格の4%で、完成済み物件の売買と同じDLD料率だ。登録が済めば同じ住戸を二重に売ることはできず、プロジェクトの所有者が変わっても買い手の立場は守られる。販売担当者の説明を鵜呑みにせず、Dubai RESTアプリで自分自身で登録内容を確認しておくこと。
20%ルールとRERAの監督
デベロッパーはオフプラン販売を始める前に、土地を完全に所有していることに加え、財務上の条件をクリアしなければならない。建設を20%完了させるか、プロジェクト価値の20%をエスクローに預けるか、その額に相当する銀行保証を差し入れるかのいずれかだ。DLDの規制部門であるRERAが各プロジェクトを承認し、自らの現地査察に基づいて進捗率を公表し、進捗が止まったプロジェクトの販売を凍結したり開発自体を取り消したりできる。プロジェクトが取り消された場合は、司法委員会が清算手続きを行い、エスクロー口座から買い手に返金する。
それでも残るリスク
ここまでの仕組みをもってしても、オフプランが権利証付きの完成物件と同じくらい安全になるわけではない。誠実に向き合うべきリスクが四つある。
遅延
依然として最も多い問題だ。承認手続きが遅れ、施工業者がプロジェクト途中で交代し、販売が鈍ったデベロッパーはエスクローから引き出せる資金も減るため、現場の進捗はさらに落ちる。ほとんどの売買契約は、予定完成日から6〜12カ月の猶予期間をデベロッパーに与えており、それを過ぎるまで買い手は何ら請求できない。その先の補償は裁判所頼みになる。遅延条項は契約前に読んでおくべきで、2四半期分の遅延を経験してから読むものではない。
自分自身の債務不履行
分割払いのスケジュールは拘束力のある契約であり、ドバイの法律は支払いを止めた買い手に対する明確な手続きを定めている。デベロッパーがDLDに通知し、買い手には是正のための30日間が与えられ、それでも解決しなければデベロッパーは契約を解除し、支払済み金額の一部を没収できる。没収される割合は建設の進捗度によって変わり、その額は小さくない。一般には契約額の25〜40%程度とされる。オフプランは黙って手放せるポジションではない。事情が変わったのなら、契約自体を第三者に譲渡する方が通常は良い出口だが、譲渡に同意する条件として、たいていのデベロッパーは代金の30〜40%が既に支払われていることを求め、手続き費用も請求してくる。
建設期間中の相場下落
買い手はローンチ時の価格で契約する。タワーが建ち上がる間に相場が15%下がったとしても、契約価格の支払い義務は変わらない。しかもハンドオーバー時に銀行が査定するのはその時点の現在価格であり、そのギャップは現金で埋めるしかない。ドバイはこの展開を実際に経験している。2014年のピーク時に契約した買い手たちは、その後5年間の下落相場を耐え忍んでから、ようやく回復を見た。景気循環はこの市場につきものだ。1サイクルを乗り切れるだけの時間軸を持ってオフプランを買うべきだろう。
パースと実物のギャップ
広告では夕暮れのラグーンが描かれる。ハンドオーバーで手に入るのは一つの建物だ。実績あるデベロッパーならその差は概して小さいが、新興デベロッパーの場合は痛手になりうる。ロビーの仕上げが安っぽくなる、ジムがパースの半分の広さしかない、向かいに新プロジェクトが建って「シービュー」が遮られる、といった具合だ。法的に意味を持つのは売買契約書に添付された仕様書であって、パンフレットではない。しかも多くの契約は、実際の面積が契約上の数値から数パーセント程度乖離しても補償なしとする条項を含んでいる。仕上げ材、設備、眺望に関する約束は、必ず書面で残しておくこと。
デベロッパーとプロジェクトの見極め方
オフプランで起きるトラブルの多くは、半日もあれば済むチェックを省いたことに端を発している。予約金を入れる前に、以下のリストを一つずつ確認したい。
- そのデベロッパーが手がけた完成済みプロジェクトを2〜3件、できれば引き渡しから5年以上経ったものを実際に訪れ、建物がどう年数を重ねているか自分の目で見る。
- 過去のプロジェクトについて、約束されていた引き渡し時期と実際の引き渡し時期を比較する。ポータルサイトやニュースアーカイブを使えば難しくない。
- プロジェクトのRERA登録、エスクロー口座の詳細、現在の完成率を、DLDのウェブサイトかDubai RESTアプリで確認する。
- UAEの不動産弁護士に売買契約書を読んでもらい、遅延条項、面積の許容誤差、譲渡条件、仕様書の各項目を特に確認してもらう。
このチェックに耐えられずに消えてしまう「ローンチ割引」は、そもそも割引ではなかったということだ。
ハンドオーバーとスナギング
建物が完成検査証を取得すると、デベロッパーは最終分割金の支払いを求め、物件を引き渡す。その場で受領書にサインしてはいけない。まずはスナギング検査(不具合検査)を依頼すること。費用は数百ディルハムからで、ドア枠のズレからバルコニーの防水不良まで、しばしば数十件の不具合が見つかる。指摘リストは入居前に提出する。デベロッパーは設備やシステムの不具合について引き渡しから1年間責任を負い、建物構造そのものについてはUAEの10年瑕疵担保責任(デセニアル・ライアビリティ)のもと10年間責任を負う。全額を支払い終えると、Oqood登録は買い手名義の権利証(タイトルディード)に切り替わる。手数料を含む購入手続き全体については、当社のドバイでの不動産購入ガイドで詳しく解説している。
オフプランが有利な場合、そうでない場合
時間軸が長く、即座の賃料収入より分割払いの仕組みそのものに価値を感じ、実際にインフラ整備が進行中のエリアに投資するのであれば、オフプランに分がある。逆に、初月から家賃収入が必要な場合、購入する物件を実際に自分の目で確認したい場合、あるいはハンドオーバーの遅延を吸収できるだけの資金的余裕がない場合には不利になる。万能な答えはなく、自分の状況に合うか合わないかだけがある。トレードオフの全体像はオフプラン vs 中古物件の比較で詳しく取り上げている。
HomeNSearchでは、UAE各地の現在進行中のローンチ物件と完成済み在庫の両方を掲載している。決断する前に、同じエリアの分割払いプランと完成済みアパートを見比べたいなら、当社のUAEページをご覧いただきたい。
よくある質問
外国人はドバイでオフプラン物件を購入できますか?
できる。外国人買い手は、ドバイの指定フリーホールドエリアであればどこでもオフプラン物件を購入できる。新規プロジェクトが立ち上がるほとんどの地区がこのエリアに含まれる。Oqood登録、そして後の権利証は買い手本人の名義で発行され、所有権に居住要件は課されない。
ハンドオーバー前に自分のオフプラン住戸を売却できますか?
通常は可能で、売買契約を新しい買い手に譲渡する形を取る。デベロッパーが同意する条件として、たいてい代金の30〜40%が既に支払われていることが求められ、無異議証明書(NOC)の発行手数料も発生する。相場が上昇している局面では、鍵を受け取る前に利益を確定させて退出する手段として、譲渡が頻繁に使われる。
プロジェクトが中止になったらどうなりますか?
停滞したプロジェクトはRERAが取り消すことができ、その後は司法委員会が清算し、エスクロー口座から買い手に返金する。この保護は実際に機能しているが、手続きには時間がかかる。返金までに何年もかかることがあり、その間エスクローに滞留する資金は何の利息も生まない。
ドバイでは、オフプランは完成済み物件より安いのですか?
ローンチ時点では、同等のオフプラン住戸は同じエリアの完成済み在庫より総じて安く、分割払いプランは金利なしでコストを分散できる。ただし、その割安さが最後まで続くかどうかは、ハンドオーバーまでに相場がどう動くか次第であり、だからこそ割引だけを購入理由にすべきではない。