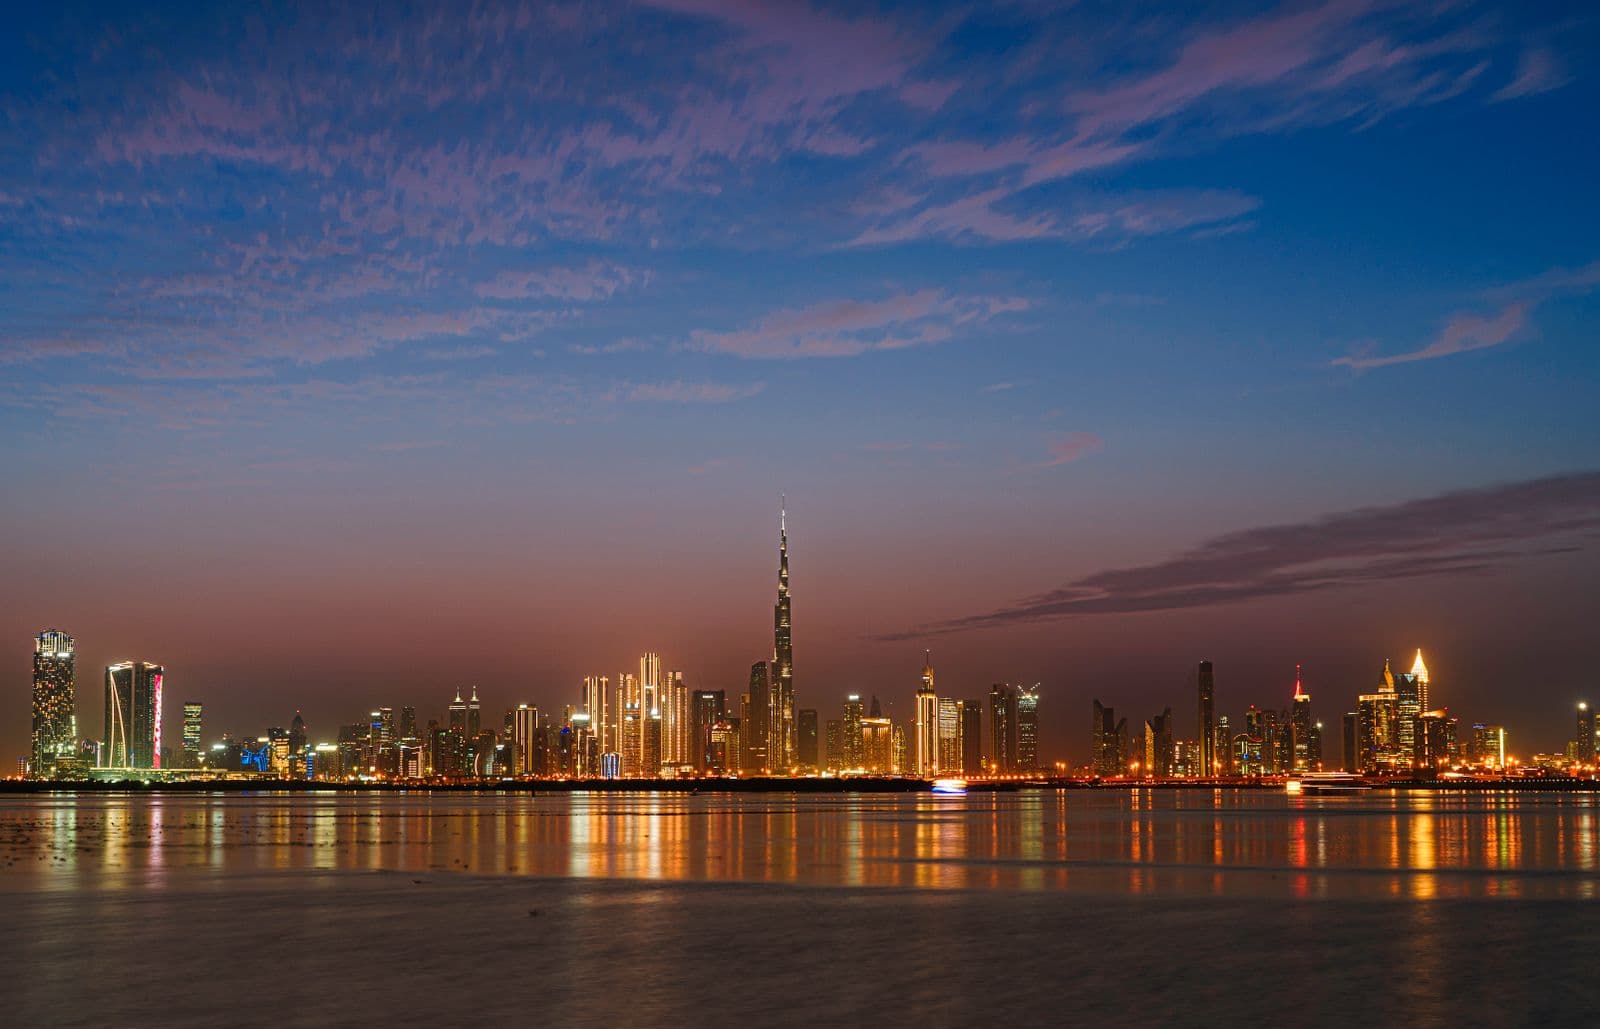
Złota wiza w Dubaju (Golden Visa) dla kupujących nieruchomości to 10-letnie zezwolenie na pobyt z możliwością przedłużenia. Możesz się o nią ubiegać, jeśli masz w Dubaju nieruchomość o wartości zakupu co najmniej 2 mln AED, czyli około 545 000 USD przy sztywnym kursie 3,6725 AED za dolara, ustalonym przez Bank Centralny ZEA. Nie potrzebujesz pracodawcy ani lokalnego sponsora, do wizy można dołączyć małżonka, dzieci i rodziców, a długie pobyty za granicą jej nie unieważniają, o ile nie wygaśnie, gdy jesteś poza ZEA. Nieruchomość sprawdza Dubai Land Department (DLD). Na jego stronie usługi, zaktualizowanej 14 października 2026 i sprawdzonej przez nas 20 października, opłaty urzędowe dla głównego wnioskodawcy wynoszą 9884,75 AED, a rozpatrzenie trwa 7–10 dni roboczych.
Kto może się ubiegać o złotą wizę w Dubaju za nieruchomość
Nieruchomość to jedna z kilku dróg. Przewodnik „Golden Residency” federalnego urzędu imigracyjnego (ICP) wymienia też wykwalifikowanych specjalistów zarabiających co najmniej 30 000 AED miesięcznie, przedsiębiorców, osoby o wyjątkowych talentach i wybitnych studentów (sprawdzone w październiku 2026). Droga przez nieruchomość jest otwarta dla każdego kupującego bez względu na zawód i dochody i właśnie o niej jest ten tekst.
Wniosek może złożyć każdy cudzoziemiec, który ma w Dubaju kwalifikującą się nieruchomość. Zasady nie zależą od paszportu, więc kupujący z Polski, Wielkiej Brytanii, Indii czy Rosji musi spełnić ten sam próg 2 mln AED. Obywatelstwo ma znaczenie tylko praktyczne. DLD wymaga, żeby wnioskodawca był w ZEA w chwili składania wniosku, i nikt nie może go złożyć w jego imieniu. A to, na jakich warunkach wjedziesz do ZEA, zależy już od paszportu. Według dubajskiego urzędu ds. pobytu (GDRFA) obywatele państw strefy Schengen, a więc także Polacy, mogą przebywać w ZEA do 90 dni w każdym okresie 180 dni (kalkulator pobytu Schengen na stronie GDRFA, sprawdzone 20 października 2026). Zwykle wystarcza to na złożenie wniosku, który DLD rozpatruje w 7–10 dni roboczych. Listy krajów, których obywatele dostają wizę po przylocie, mogą się jednak zmieniać, dlatego przed podróżą sprawdź na oficjalnych stronach GDRFA, ICP lub u.ae, czy na swój paszport dostaniesz wizę po przylocie. Jeśli wizę trzeba załatwić wcześniej, ICP wydaje zezwolenie na wjazd dla inwestorów w nieruchomości (opłaty 300 AED). Według przewodnika ICP uprawnieni wnioskodawcy przebywający za granicą dostają sześciomiesięczną wizę wielokrotnego wjazdu, którą można raz przedłużyć, żeby dokończyć procedurę (sprawdzone w październiku 2026).
Nieruchomość musi być zapisana na twoje nazwisko. DLD pisze, że ma być „w całości własnością inwestora”, w jednym lub kilku obiektach o łącznej wartości zakupu co najmniej 2 mln AED.
Złota wiza w Dubaju: wymagania wobec nieruchomości
Strona usługi DLD mierzy próg wartością zakupu z dnia nabycia, zapisaną w DLD, a nie dzisiejszą ceną rynkową. Według tego kryterium mieszkanie kupione w 2023 roku za 2,1 mln AED nadal się kwalifikuje, nawet jeśli rynek od tamtej pory spadł, a mieszkanie kupione za 1,8 mln AED i warte dziś 2,3 mln już nie. GDRFA wymaga, żeby wartość potwierdzało zaświadczenie o statusie nieruchomości z DLD, i dodaje, że wycena z biura licencjonowanego przez DLD „może zostać przyjęta”. Jeśli twoja nieruchomość od zakupu podrożała powyżej 2 mln AED, zapytaj DLD, czy w twoim przypadku wycena zostanie uznana. Nie planuj natomiast zakupu tuż poniżej progu w nadziei, że tak będzie.
Kilka nieruchomości można zsumować
Dwa mieszkania za 1,2 mln AED i 800 000 AED liczą się tak samo jak jedna willa za 2 mln AED. Oba akty własności muszą być na nazwisko wnioskodawcy. Nie musisz mieszkać w żadnym z nich. Wynajem jest dozwolony, a wizie jest obojętne, gdzie faktycznie śpisz.
Nieruchomości off-plan
Przepisy federalne dopuszczają jedną lub kilka jednostek off-plan, czyli kupionych na etapie budowy, o łącznej wartości co najmniej 2 mln AED, pod warunkiem że sprzedawcą jest deweloper zatwierdzony przez lokalny urząd (przewodnik ICP „Golden Residency” i Ministerstwo Gospodarki i Turystyki ZEA, sprawdzone w październiku 2026). W Dubaju taki zakup rejestruje się w Oqood, rejestrze DLD dla sprzedaży off-plan. Strona DLD dla inwestorów w ogóle nie wspomina o off-plan, więc nie mówi też, jaka część ceny musi być już zapłacona. Brokerzy odpowiadają na to różnie. Zapytaj DLD albo dewelopera o aktualne stanowisko przed podpisaniem umowy, nie po.
Nieruchomość z kredytem hipotecznym
Kredyt hipoteczny jest dopuszczalny, jeśli udzielił go zatwierdzony bank lokalny (ICP). Strona DLD w wersji z października 2026 wymaga pisma, w którym bank oświadcza, że nie sprzeciwia się wydaniu zezwolenia na pobyt na podstawie tej nieruchomości, i podaje kwotę zapłaconą oraz pozostałą do spłaty. Przy nieruchomości z kredytem wymaga też pisma banku potwierdzającego, że zapłacono 2 mln AED. Czytając dosłownie, zapłacona kwota musi sięgnąć 2 mln AED, więc przy obecnym brzmieniu strony DLD willa za 3,5 mln AED, z której zapłacono 1,4 mln AED, jeszcze by się nie kwalifikowała. GDRFA na swojej stronie pisze tylko, że nieruchomość z kredytem hipotecznym jest akceptowana.
Od stycznia 2024 roku The National i Khaleej Times, powołując się na kancelarię prawną i brokerów, a w 2026 roku także kilka agencji z Dubaju podają, że nieruchomość z kredytem kwalifikuje się według pełnej wartości, bez względu na to, ile zapłacono. DLD nigdy tego nie ogłosił: jego strona usługi, zaktualizowana 14 października 2026, nadal wymaga pisma banku o zapłaconych 2 mln AED, a na stronach ICP też nic takiego nie znaleźliśmy. Dopóki zmiana się tam nie pojawi, traktuj pismo o zapłaconej kwocie jako obowiązującą zasadę i potwierdź sprawę w DLD, zanim zaplanujesz zakup z mniejszym wkładem.
Współwłasność
Strona usługi GDRFA odpowiada na to wprost: jeśli masz udział w nieruchomości, sam twój udział musi być wart co najmniej 2 mln AED. Jeśli para ma po połowie willę za 4 mln AED, warunek spełniają obie osoby. Przy wspólnym mieszkaniu za 2,5 mln AED nie spełnia go nikt, bo żaden udział nie sięga progu, a udziałów nie można sumować. Wtedy prościej, gdy kwalifikującą się nieruchomość ma jeden z partnerów i sponsoruje drugiego. Trzeba to ustalić przed przygotowaniem umowy sprzedaży: późniejsza zmiana nazwisk w akcie własności to nowa rejestracja, z opłatami.
Ile kosztuje złota wiza w Dubaju
Rachunki są dwa: zakup nieruchomości i sama wiza.
Przy zakupie DLD pobiera opłatę rejestracyjną w wysokości 4% ceny. Strona rejestracji sprzedaży dzieli ją po 2% na kupującego i sprzedającego, ale kto ile płaci, ustala umowa sprzedaży. Do tego dochodzi 250 AED za wydanie aktu własności i opłata biura rejestracyjnego (registration trustee): 4000 AED plus VAT przy sprzedaży za 500 000 AED lub więcej (DLD, Property Sale Registration, sprawdzone w październiku 2026). Przy mieszkaniu za 2 mln AED te 4% to 80 000 AED. Przy kredycie hipotecznym DLD dolicza 0,25% kwoty kredytu za jego rejestrację, a bank pobiera własne opłaty. Prowizję agenta płaci się osobno.
Za wizę DLD podaje takie opłaty dla 10-letniego zezwolenia głównego wnioskodawcy:
| Pozycja | AED |
|---|---|
| Badanie lekarskie | 700 |
| Emirates ID | 1153 |
| Potwierdzenie zezwolenia na pobyt | 2856,75 |
| Opłaty DLD | 4020 |
| Opłaty administracyjne | 1155 |
| Razem | 9884,75 |
Źródło: DLD, usługa Golden Visa dla inwestorów, strona zaktualizowana 14 października 2026. Każdego sponsorowanego członka rodziny liczy się osobno: 5774,50 AED za małżonka, dziecko lub rodzica, do tego 100 AED za każdą sponsorowaną osobę i jednorazowo 318,75 AED za otwarcie sprawy rodzinnej. Każdy członek rodziny potrzebuje też ubezpieczenia zdrowotnego ważnego w ZEA. Dla pary z dwójką dzieci opłaty urzędowe wynoszą więc około 27 800 AED, bez ubezpieczenia. Jeśli najpierw potrzebujesz zezwolenia na wjazd, dolicz 300 AED opłat ICP.
Jak złożyć wniosek
Złotą wizę za nieruchomość w Dubaju załatwia się w dwóch urzędach: DLD potwierdza własność i wartość, a GDRFA wydaje zezwolenie. Jako punkty obsługi DLD wymienia Al Manara Center, Golden Cube w Dubai World Trade Centre i kilku zarejestrowanych agentów rejestracji nieruchomości.
- Sprawdź komplet: akt własności lub rejestrację w Oqood na twoje nazwisko, łączną wartość zakupu co najmniej 2 mln AED, a przy kredycie pisma z banku.
- Przyjdź osobiście do punktu obsługi, złóż dokumenty i wnieś opłaty.
- Zrób badanie lekarskie, które można wykonać w centrum.
- Jeśli trzeba, oddaj odciski palców do Emirates ID.
- Zezwolenie na pobyt dostaniesz e-mailem, a kartę Emirates ID później.
Dokumentów dla głównego wnioskodawcy jest niewiele: paszport, akt własności lub jego elektroniczna wersja (e-title), zdjęcie oraz Emirates ID i obecne zezwolenie na pobyt, jeśli już je masz. Lista ICP dodaje paszport ważny co najmniej sześć miesięcy i ubezpieczenie zdrowotne ważne w ZEA. Od członków rodziny DLD wymaga poświadczonego aktu małżeństwa, poświadczonych aktów urodzenia, ubezpieczenia zdrowotnego, numeru IBAN, a w przypadku dzieci powyżej 18 lat oświadczenia, że są stanu wolnego. Rodzice potrzebują zaświadczenia o pozostawaniu na utrzymaniu, poświadczonego przez konsulat. Dokumenty wydane za granicą zwykle trzeba zalegalizować do użytku w ZEA, a to często trwa dłużej niż sama wiza.
DLD podaje 7–10 dni roboczych od złożenia wniosku. W praktyce wychodzi dłużej, gdy spóźnia się pismo z banku albo zalegalizowane dokumenty, więc od nich zacznij.
Co daje złota wiza w Dubaju, a czego nie daje
Dostajesz prawo pobytu. Przez 10 lat możesz mieszkać w ZEA, otwierać konta w bankach, uzyskać prawo jazdy, wynajmować mieszkanie, zapisać dzieci do szkoły i podpisywać codzienne umowy, do których potrzebny jest Emirates ID. Wiza nie wymaga sponsora, więc nie wygasa przy zmianie pracy ani wtedy, gdy w ogóle nie pracujesz w ZEA.
Zwykłe wizy pobytowe ZEA wygasają, jeśli spędzisz za granicą ponad sześć miesięcy bez przerwy. Posiadaczy złotej wizy to nie dotyczy: GDRFA podaje, że ich zezwolenie traci ważność tylko wtedy, gdy jego termin upłynie w czasie pobytu poza krajem. Wielu właścicieli traktuje ZEA jako drugą bazę i większą część roku spędza gdzie indziej.
Zasady dla rodziny są szersze niż w przypadku zwykłych rezydentów. Przewodnik ICP wymienia zezwolenia na pobyt dla małżonków, dla dzieci bez względu na wiek i dla rodziców, a także prawo do sponsorowania pomocy domowej. Jeśli główny posiadacz wizy umrze, sponsorowani członkowie rodziny mogą zostać w ZEA do wygaśnięcia własnych zezwoleń.
Obywatelstwa ta wiza nie daje. To zezwolenie na pobyt i nawet po 10 czy 20 latach nie uprawnia do paszportu ZEA. Nie zmienia też twojej sytuacji podatkowej w kraju. Gdzie jesteś rezydentem podatkowym, zależy od przepisów twojego kraju i ewentualnej umowy o unikaniu podwójnego opodatkowania, więc zapytaj o to doradcę podatkowego w tym kraju.
Co po 10 latach albo po sprzedaży
Według strony usługi GDRFA na nieruchomość nakłada się obciążenie (lien), które ma utrzymać własność przez cały okres ważności zezwolenia, a zezwolenie można przedłużyć, jeśli nadal spełniasz te same warunki (sprawdzone w październiku 2026). Przedłużenie w dziesiątym roku to więc ten sam test: czy wciąż masz kwalifikującą się nieruchomość w Dubaju? Jeśli tak, składasz wniosek o kolejne 10 lat.
Ze sprzedażą jest inaczej. Przez obciążenie nie sprzedasz nieruchomości ot tak w okresie ważności wizy, a bez nieruchomości wiza traci podstawę. Jeśli chcesz zamienić jedną nieruchomość na inną, zanim cokolwiek wystawisz na sprzedaż, zapytaj DLD, jak zdjąć obciążenie i jak przenieść wizę na nową nieruchomość. Ta sama logika dotyczy off-plan. Jeśli RERA anuluje projekt, dubajskie prawo o rachunkach powierniczych (escrow) zobowiązuje dewelopera do zwrotu wpłat w określonej procedurze, która może potrwać. Zwrot pieniędzy to jednak nie nieruchomość, więc wiza traci podstawę. Przy off-plan to, jak deweloper dotąd oddawał inwestycje, waży tyle samo co rzut mieszkania.
Jeśli 2 mln AED to za dużo: dwie inne wizy dla właścicieli nieruchomości
DLD prowadzi jeszcze dwie usługi pobytowe dla właścicieli nieruchomości. Obie strony zaktualizowano 14 października 2026.
Złota wiza dla emerytów jest dla właścicieli w wieku 55 lat lub starszych, których nieruchomość jest warta co najmniej 1 mln AED według wartości zakupu albo wartości rynkowej. DLD przyjmuje jedną i drugą. Nieruchomość z kredytem liczy się, gdy zapłacono już 1 mln AED. Wiza daje 5-letnie zezwolenie z możliwością przedłużenia, a DLD podaje 6984,75 AED opłat dla głównego wnioskodawcy.
Wiza pobytowa dla inwestora (Taskeen) nie ma minimalnej wartości dla jedynego właściciela. Każdy współwłaściciel potrzebuje udziału wartego co najmniej 400 000 AED. Wiza jest ważna 2 lata i kosztuje 10 212,50 AED dla głównego wnioskodawcy, więc żeby pokryć dziesięć lat, które daje złota wiza, trzeba pięciu wniosków i pięciu kompletów opłat. Starsze poradniki wciąż podają minimum 750 000 AED dla jedynego właściciela, które DLD zniósł w kwietniu 2026.
Od czego zacząć
Najpierw policz budżet: cena nieruchomości, 4% opłaty DLD, opłaty biura rejestracyjnego i agenta oraz około 10 000 AED opłat wizowych za ciebie i mniej więcej 5900 AED za każdego członka rodziny. Potem poproś DLD albo zarejestrowanego agenta o potwierdzenie, jak zostanie oceniona twoja transakcja, zwłaszcza jeśli w grę wchodzi kredyt hipoteczny, jednostka off-plan albo wspólny akt własności. Do wstępnego wyboru: w katalogu HomeNSearch dla ZEA jest 1669 nieruchomości na sprzedaż w Dubaju, z czego 800 kosztuje 2 mln AED lub więcej, w tym 692 mieszkania i 61 willi (stan na 20 października 2026). Jeśli zostawisz zapas ponad progiem, na przykład od 2,2 mln AED, do wyboru nadal zostaje ponad 700 ofert. Gdyby zasady zmieniły się po dacie naszej weryfikacji, punktem odniesienia jest strona usługi DLD.
FAQ
Ile pieniędzy potrzeba na złotą wizę w Dubaju?
Trzeba mieć nieruchomość o łącznej wartości zakupu co najmniej 2 mln AED, czyli około 545 000 USD. Do tego dochodzi 4% opłaty rejestracyjnej DLD przy zakupie i około 9900 AED opłat wizowych dla głównego wnioskodawcy (DLD, październik 2026).
Kto może się ubiegać o złotą wizę w Dubaju?
Przez nieruchomość: każdy cudzoziemiec, który w całości posiada nieruchomości w Dubaju o łącznej wartości zakupu co najmniej 2 mln AED, w chwili składania wniosku jest w ZEA i ma ubezpieczenie zdrowotne ważne w ZEA. Obywatelstwo nie zmienia zasad. Osobne drogi są dla wykwalifikowanych specjalistów, przedsiębiorców, osób o wyjątkowych talentach i studentów.
Czy złotą wizę w Dubaju można dostać z kredytem hipotecznym?
Tak, jeśli kredytu udzielił zatwierdzony bank lokalny. Strona DLD (stan na październik 2026) wymaga też pisma banku o braku sprzeciwu i pisma, że z ceny zapłacono już 2 mln AED. Część agencji twierdzi, że wymogu zapłaconej kwoty już się nie stosuje, więc przed zakupem potwierdź to w DLD.
Czy nieruchomość off-plan się kwalifikuje?
Przepisy federalne uznają jednostki off-plan warte 2 mln AED lub więcej, kupione od zatwierdzonego dewelopera. Ile trzeba zapłacić przed złożeniem wniosku, strona DLD nie podaje, więc potwierdź to w DLD przed podpisaniem umowy.
Czy para może się ubiegać o złotą wizę na podstawie jednej wspólnej nieruchomości?
Tylko jeśli udział każdej z osób jest wart co najmniej 2 mln AED (GDRFA). W przeciwnym razie nieruchomość ma jeden z partnerów i sponsoruje drugiego.
Czy Polacy mogą dostać złotą wizę w Dubaju?
Mogą się o nią ubiegać na tych samych warunkach co wszyscy. Według GDRFA obywatele państw strefy Schengen, w tym Polski, mogą przebywać w ZEA do 90 dni w każdym okresie 180 dni (stan na 20 października 2026). Przed wyjazdem sprawdź jednak aktualne zasady wjazdu na stronach GDRFA, ICP lub u.ae. Wniosek składa się osobiście na miejscu.
Co dzieje się po 10 latach ze złotą wizą w Dubaju?
Możesz złożyć wniosek o przedłużenie na kolejne 10 lat, jeśli nadal spełniasz te same warunki, przede wszystkim jeśli wciąż masz kwalifikującą się nieruchomość, obciążoną przez cały okres ważności (GDRFA). Jeśli nieruchomość sprzedano i nie zastąpiono jej inną, nie ma podstawy do przedłużenia. Złota wiza nigdy nie zamienia się w obywatelstwo.